
انواع وضعیت صورتحسابها در سامانه مؤدیان شامل ۷ حالت مشخص است که سرنوشت اعتبار مالیاتی خریدار و فروشنده را تعیین میکنند. هر صورتحساب الکترونیکی پس از ثبت، بر اساس واکنش خریدار یا ساختار فاکتور، در یکی از وضعیتهای تایید شده، تایید سیستمی، رد شده، در انتظار واکنش، عدم نیاز به واکنش، عدم امکان واکنش یا ابطال شده قرار میگیرد. شناخت دقیق این وضعیتها به شما کمک میکند تا از سوختن اعتبار ارزش افزوده و جرایم مالیاتی پیشگیری کنید.
بررسی جامع ۷ وضعیت صورتحساب در کارپوشه مؤدیان
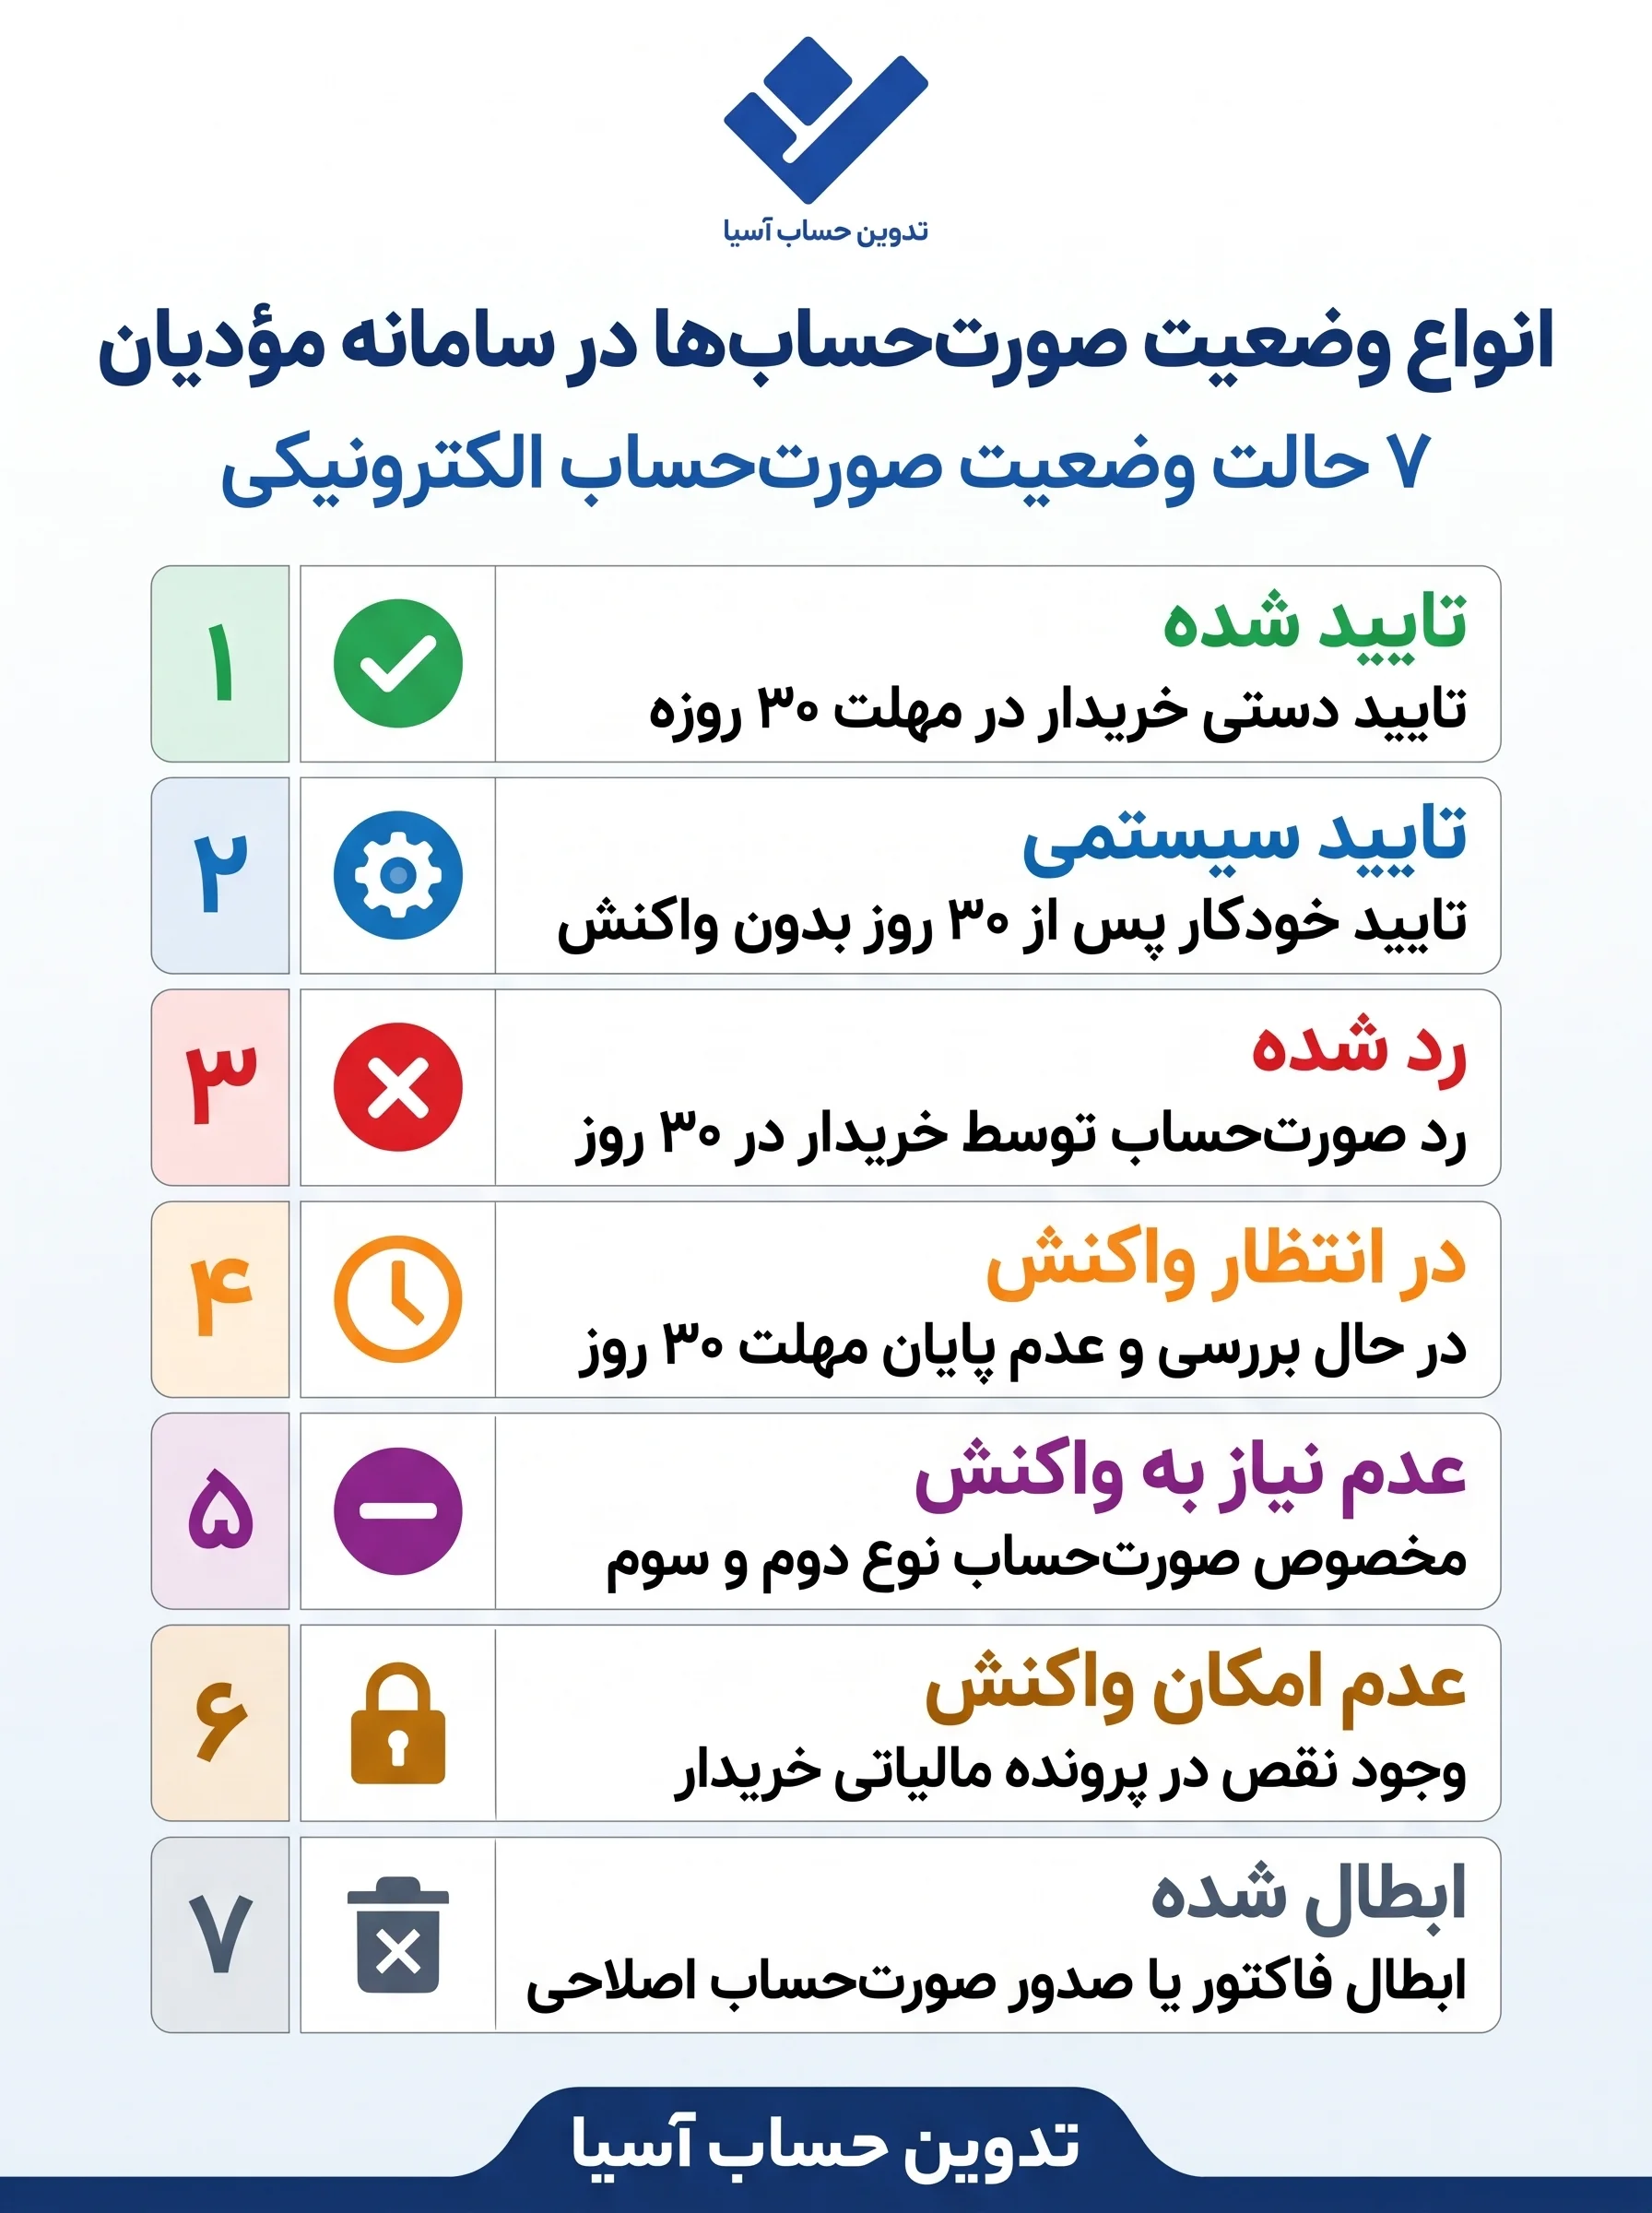
پس از صدور و ارسال صورتحساب به سامانه مؤدیان، فاکتور شما یکی از وضعیت های زیر را پیدا میکند:
تایید شده
زمانی که خریدار در مهلت قانونی (۳۰ روز) وارد کارپوشه خود شود و صورتحساب الکترونیکی را به صورت دستی تایید کند.
اثر مالیاتی: اعتبار مالیات بر ارزش افزوده به صورت قطعی به خریدار تعلق میگیرد و فروشنده نیز مکلف به پرداخت مالیات آن است.
نکته اجرایی: پس از تایید دستی، صورتحساب دیگر در حالت انتظار نیست و تنها از طریق صدور «صورتحساب اصلاحی» یا «ابطالی» قابل تغییر خواهد بود.
تایید سیستمی
اگر خریدار نسبت به صورتحساب ثبتشده طی ۳۰ روز هیچ واکنشی نشان ندهد، سامانه به صورت خودکار آن را تایید سیستمی میکند.
اثر مالیاتی: دقیقاً مشابه وضعیت «تایید شده» است و اعتبار ارزش افزوده به صورت قطعی در محاسبات دوره لحاظ میشود.
هشدار مهم: سکوت خریدار به معنای پذیرش معامله است؛ بنابراین اگر فروشندهای به اشتباه یا بدون معامله واقعی برای شما فاکتور صادر کند و طی ۳۰ روز آن را رد نکنید، تبعات مالیاتی و هزینه آن بر عهده شما خواهد بود.
نکته: در صورتی که خریدار در کارپوشه مودیان گزینه رد خودکار صورتحساب را انتخاب کند، تا زمانی که خریدار طی مهلت 30 روزه وارد کارپوشه نشود و صورتحساب را به صورت دستی تایید نکند صورتحساب به حالت خودکار رد خواهد شد.
رد شده
خریدار در مهلت مقرر ۳۰ روزه، فاکتور را مشاهده کرده و به دلایلی مانند مغایرت مبلغ یا اطلاعات نادرست، آن را رد میکند.
اثر مالیاتی: مالیات ارزش افزوده این فاکتور برای خریدار به عنوان اعتبار منظور نمیشود و فاکتور از چرخه محاسبات مالیاتی خارج میگردد.
اقدام لازم: فروشنده باید علت رد را بررسی کرده و در صورت تایید اشتباه، یک صورتحساب جدید با اطلاعات صحیح صادر کند تا در کارپوشه خریدار ثبت شود.
در انتظار واکنش
حالتی موقت که خریدار هنوز واکنشی نشان نداده و مهلت ۳۰ روزه از تاریخ درج فاکتور در سامانه به پایان نرسیده است.
اثر مالیاتی: تا زمانی که فاکتور در این وضعیت است، اعتبار مالیاتی آن معلق میماند و در اظهارنامه پیشفرض ارزش افزوده لحاظ نمیشود.
مهلت قانونی: این وضعیت حداکثر ۳۰ روز از زمان درج در کارپوشه خریدار ادامه دارد و پس از آن با اقدام خریدار یا به صورت سیستمی تعیین تکلیف میشود.
عدم نیاز به واکنش
صورتحسابهای نوع دوم و سوم به دلیل ثبت نشدن اطلاعات خریدار (مصرفکننده نهایی)، مستقیماً این وضعیت را میگیرند.
اثر مالیاتی: از آنجا که خریدار مصرفکننده نهایی است و نیازی به دریافت اعتبار مالیاتی ندارد.
نکته اجرایی: در این صورتحسابها نیازی به پیگیری تایید از سمت مشتری وجود ندارد.
عدم امکان واکنش
زمانی رخ میدهد که پرونده مالیاتی خریدار در زمان صدور فاکتور غیرمجاز یا دارای نقص باشد و خریدار باید نواقص را برطرف کند.
اثر مالیاتی: اعتبار مالیات ارزش افزوده تا زمان رفع نقص پرونده خریدار مسدود میماند و قابلیت بهرهبرداری ندارد.
اقدام لازم: خریدار باید سریعاً از طریق درگاه ملی خدمات الکترونیک سازمان امور مالیاتی (my.tax.gov.ir) نواقص پرونده خود را برطرف کند تا وضعیت کارپوشه فعال شود.
ابطال شده
صورتحسابهایی که پس از صدور به هر دلیلی ابطال شوند، در این حالت قرار میگیرند. همچنین هنگام صدور فاکتور اصلاحی، صورتحساب مرجع به وضعیت ابطال شده تغییر مییابد.
اثر مالیاتی: صورتحساب ابطال شده به طور کامل از محاسبات فروش و اعتبار مالیاتی طرفین حذف میشود و هیچگونه تعهد مالیاتی ایجاد نمیکند.
جمع بندی
شناخت انواع وضعیت صورتحسابها در سامانه مؤدیان و مدیریت منظم کارپوشه در مهلت قانونی ۳۰ روزه، مهمترین عامل برای جلوگیری از سوختن اعتبار مالیاتی و پیشگیری از جرایم ارزش افزوده است. فراموش نکنید که در این سامانه، بیتوجهی و سکوت خریدار پس از ۳۰ روز به معنای «تایید سیستمی» و پذیرش قطعی تعهدات مالیاتی فاکتور خواهد بود.
سؤالات متداول
پاسخ سریع به متداولترین سؤالات دربارهٔ این موضوع
منابع و شفافیت محتوا
منبع تهیه: تدوین حساب آسیا