

ثبت حسابداری، ستون اصلی هر سیستم مالی موفق و پایهای اساسی برای مدیریت مالی کسبوکارهاست. این فرآیند امکان درج دقیق و شفاف تراکنشهای مالی را فراهم میکند و تصویری روشن از وضعیت مالی سازمان ارائه میدهد. چه مدیر یک کسبوکار باشید و چه یک کارشناس حرفهای، تسلط بر ثبت اسناد حسابداری مهارتی ضروری است که به بهبود مدیریت مالی و موفقیت سازمانی کمک میکند. از مهمترین دلایل ضرورت یادگیری این مهارت میتوان به موارد زیر اشاره کرد:
شفافیت مالی: تسلط بر این موضوع امکان رصد دقیق جریان درآمدها و هزینهها را فراهم میکند و از بروز ناهماهنگیهای مالی جلوگیری مینماید.
تصمیمگیری آگاهانه: نمونه ثبت های حسابداری دقیق، اطلاعات قابلاعتمادی برای تحلیل عملکرد مالی ارائه میدهد که به تصمیمگیریهای استراتژیک کمک میکند.
رعایت الزامات قانونی: تدوین صحیح اسناد، خطر جریمههای مالیاتی و مشکلات قانونی را بهویژه برای کسبوکارهای کوچک کاهش میدهد.
افزایش کارایی: یادگیری آموزش ثبت های حسابداری امکان استفاده از نرمافزارهای مدرن مانند هلو یا سپیدار را فراهم میکند که کل فرآیند را دقیقتر و سریعتر میسازد.
در واقع تسلط بر این موضوع نهتنها به مدیریت مؤثر امور مالی کمک میکند، بلکه توانایی شما را در نظارت بر عملکرد مالی سازمان تقویت مینماید.
ثبت های حسابداری چیست؟
ثبت های حسابداری به فرآیند مستندسازی و گزارش دقیق تراکنشهای مالی یک کسبوکار در دفاتر مخصوص اطلاق میشود. این فرآیند بر اساس اصل دوطرفه مدیریت مالی انجام میگیرد، بهگونهای که هر تراکنش بهصورت همزمان در دو حساب (بدهکار و بستانکار) درج میشود تا معادله (دارایی = بدهی + سرمایه) همواره برقرار بماند.
ثبت اسناد حسابداری بخش جداییناپذیر از مدیریت مالی است که ویژگیهای زیر را شامل میشود:
انواع ثبت های حسابداری: شامل انواع عادی (مانند خرید و فروش)، اصلاحی، تعدیلی و بستن حسابها هستند که هر یک نقش خاصی در فرآیند مستندسازی مالی دارند.
کاربرد گسترده: این مستندسازی مالی برای ردیابی درآمدها، هزینهها، داراییها، بدهیها و حتی وامها استفاده میشود و به مدیریت مالی جامع کمک میکند.
دقت و شفافیت: تمامی فرآیند باید با دقت بالا انجام شود تا اطلاعات مالی قابلاعتماد و شفافی برای تحلیل و تصمیمگیری ارائه دهد.
بهعنوانمثال، فرض کنید شرکتی کالایی به ارزش ۵,۰۰۰,۰۰۰ تومان بهصورت نقدی به فروش میرساند. در این حالت گزارش به این صورت خواهد بود:
حساب موجودی نقد (بدهکار): ۵,۰۰۰,۰۰۰ تومان (به دلیل افزایش موجودی نقد).
حساب فروش (بستانکار): ۵,۰۰۰,۰۰۰ تومان (به دلیل افزایش درآمد فروش).
این ثبت ساده نشاندهنده اصل دوطرفه حسابداری است که در آن هر تراکنش بهگونهای درج میشود که تعادل معادله حفظ شود. یادگیری این فرآیند پایهای، گامی اساسی در تسلط بر مستندسازی مالی است و به شما امکان میدهد تا با اطمینان بیشتری به مدیریت مالی کسبوکار خود بپردازید.
انواع ثبت های حسابداری
مستندسازی مالی بهعنوان یکی از ارکان اصلی مدیریت مالی، انواع مختلفی دارند که هر یک نقش ویژهای ایفا میکنند. شناخت دقیق این انواع به شما امکان میدهد تا تراکنشهای مالی را با نظم و دقت بیشتری مدیریت کنید و از صحت و سلامت صورتهای مالی کسبوکار خود اطمینان حاصل نمایید.
1.ثبت عادی:
این مورد برای مستندسازی تراکنشهای روزمره مانند ثبت های حسابداری خرید و فروش استفاده میشود. برای مثال، خرید نقدی کالا یا دریافت وجه از مشتری در این دسته قرار میگیرد.
مثال: فرض کنید شرکتی کالایی به ارزش ۱۰,۰۰۰,۰۰۰ تومان بهصورت نقدی خریداری کند. ثبت اسناد حسابداری به این صورت خواهد بود:
حساب موجودی کالا (بدهکار): ۱۰,۰۰۰,۰۰۰ تومان (افزایش موجودی).
حساب موجودی نقد (بستانکار): ۱۰,۰۰۰,۰۰۰ تومان (کاهش نقدینگی).
2.ثبت تعدیلی:
این دسته در پایان دوره مالی برای بهروزرسانی حسابها و افزایش دقت صورتهای مالی مورد استفاده قرار میگیرند. بهعنوانمثال، گزارش استهلاک داراییها یا پیشپرداختها در این دسته قرار میگیرند.
مثال: اگر شرکتی استهلاک سالیانه یک دارایی به ارزش ۲,۰۰۰,۰۰۰ تومان را درج کند، نمونه ثبت های حسابداری به این صورت است:
حساب هزینه استهلاک (بدهکار): ۲,۰۰۰,۰۰۰ تومان.
حساب استهلاک انباشته (بستانکار): ۲,۰۰۰,۰۰۰ تومان.
3.ثبت اصلاحی:
این مورد برای اصلاح اشتباهات در گزارشها به کار میروند، مانند تصحیح یک ثبت نادرست در حسابها.
مثال: اگر فروش نقدی بهاشتباه بهعنوان فروش نسیه درجشده باشد، ثبت اصلاحی برای انتقال مبلغ بهحساب صحیح انجام میشود.
4.ثبت بستن حساب:
در پایان دوره مالی حساب ها اعم از حساب های موقت ( سود و زیانی ) و حساب های دائم ( ترازنامه ای ) بسته شده و مانده حساب های موقت صفر شده و مانده حساب های دائم به دوره بعدی منتقل می شود .
حساب های موقت شامل درامد ها و هزینه ها با حساب خلاصه سود و زیان و حساب های دائم مانند دارایی ها و بدهی ها و حقوق صاحبان سهام با حساب تراز اختتامیه بسته می شوند .
مراحل ثبت حسابداری
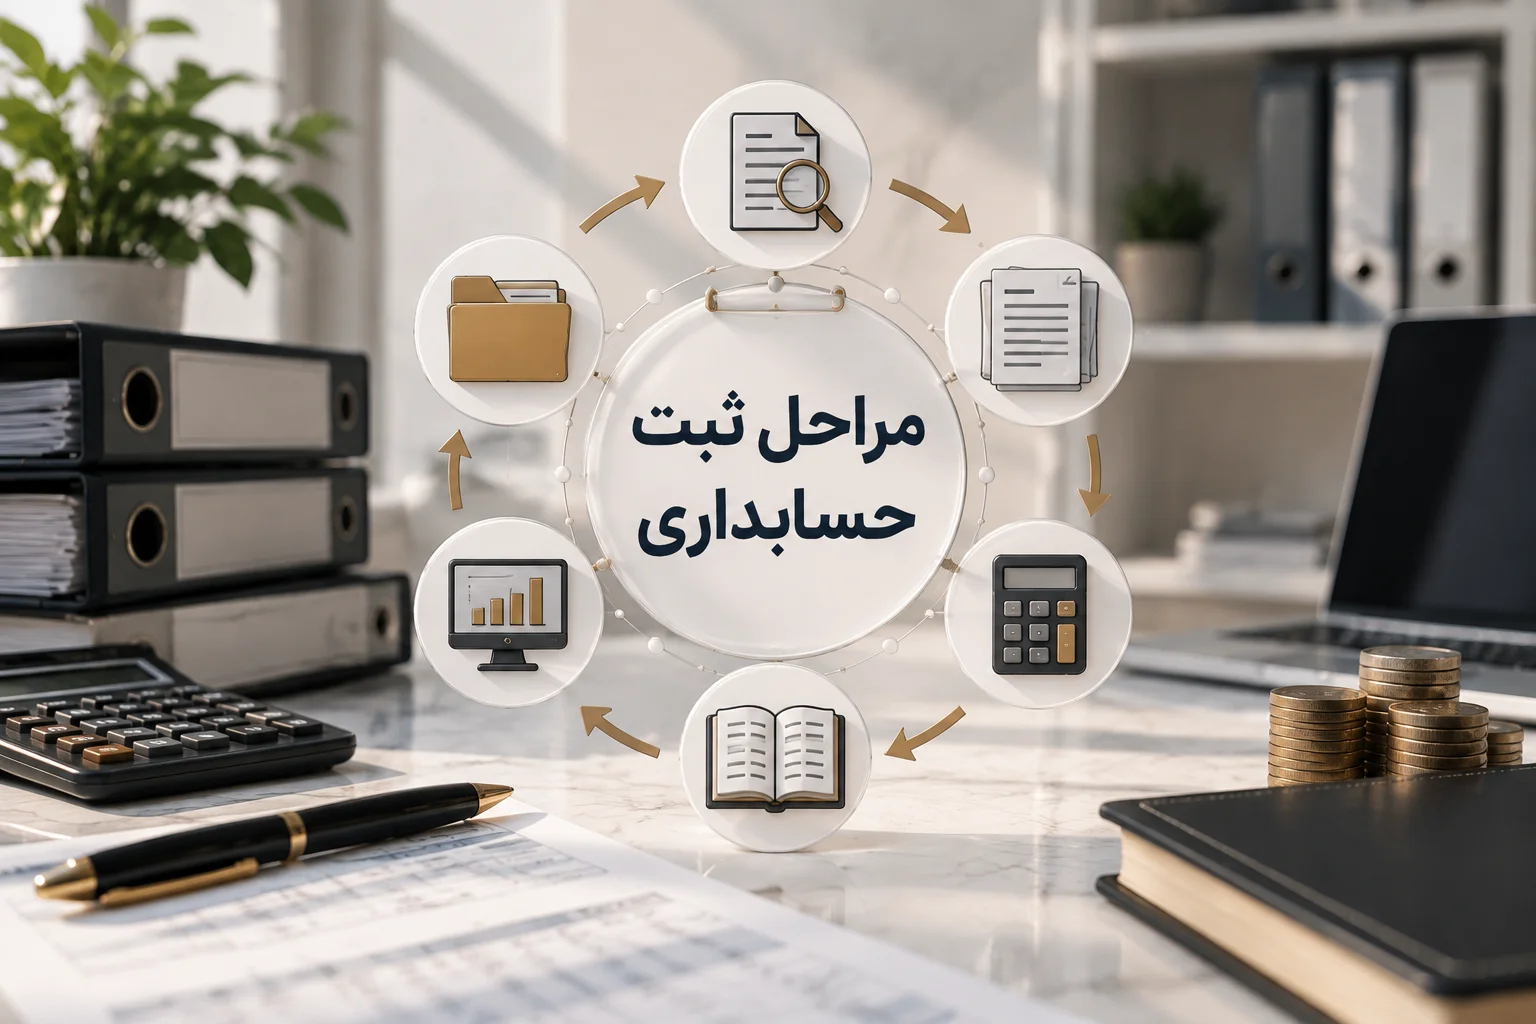
برای انجام دقیق مستندسازی مالی و دستیابی به مدیریت مالی مؤثر، رعایت یک فرآیند منظم و ساختاریافته ضروری است. ثبت اسناد حسابداری فرآیندی کلیدی است که تضمین میکند تمام تراکنشهای مالی بهدرستی در سیستم مالی درج شوند. مراحل اصلی شامل موارد زیر میباشند:
1.جمعآوری اسناد و مدارک در حسابداری
اولین گام، گردآوری مدارک مرتبط مانند فاکتورها، رسیدها و قراردادها است. این اسناد بهعنوان شواهد تراکنشهای مالی عمل میکنند و پایهای برای انواع ثبت های حسابداری محسوب میشوند.
2.تحلیل تراکنش در حسابداری
هر تراکنش را بهدقت بررسی کنید تا حسابهای متأثر و نوع تأثیر آنها (بدهکار یا بستانکار) مشخص شود. برای مثال، در ثبت های حسابداری خرید و فروش، خرید نقدی کالا بر حسابهای موجودی کالا و نقد تأثیر میگذارد.
3.ثبت در دفتر روزنامه در حسابداری
تراکنشها را بهصورت بدهکار و بستانکار در دفتر روزنامه درج کنید. بهعنوانمثال، فرض کنید شرکتی کالایی به ارزش ۱۰,۰۰۰,۰۰۰ تومان بهصورت نقدی خریداری کرده است:
حساب موجودی کالا (بدهکار): ۱۰,۰۰۰,۰۰۰ تومان (افزایش موجودی).
حساب موجودی نقد (بستانکار): ۱۰,۰۰۰,۰۰۰ تومان (کاهش نقدینگی).
4.انتقال به دفتر کل در حسابداری
اطلاعات درجشده در دفتر روزنامه را به حسابهای مربوطه در دفتر کل منتقل کنید. این مرحله امکان رصد جداگانه هر حساب را فراهم میسازد.
5.تهیه تراز آزمایشی در حسابداری
در پایان دوره مالی، تراز آزمایشی تهیه کنید تا از صحت گزارشها اطمینان حاصل شود و تعادل بین حسابهای بدهکار و بستانکار برقرار باشد.
نمونه ثبت اسناد حسابداری
مثال ۱: خرید نقدی تجهیزات
فرض کنید شرکتی یک دستگاه به ارزش ۱۵,۰۰۰,۰۰۰ تومان بهصورت نقدی خریداری کرده است:
حساب تجهیزات (دارایی): افزایش مییابد → بدهکار
حساب موجودی نقد (دارایی): کاهش مییابد → بستانکار
نمونه ثبت های حسابداری در دفتر روزنامه:
تاریخ
شرح
بدهکار
بستانکار
۱۴۰۴/۰۴/۲۵
تجهیزات
۱۵,۰۰۰,۰۰۰
موجودی نقد
۱۵,۰۰۰,۰۰۰
این نمونه نشاندهنده افزایش دارایی تجهیزات و کاهش نقدینگی شرکت است.
مثال ۲: فروش نسیه کالا
فرض کنید شرکتی کالایی به ارزش ۸,۰۰۰,۰۰۰ تومان بهصورت نسیه فروخته است:
حسابهای دریافتنی (دارایی): افزایش مییابد → بدهکار
حساب فروش (درآمد): افزایش مییابد → بستانکار
ثبت اسناد حسابداری در دفتر روزنامه:
تاریخ شرح
بدهکار
بستانکار
۱۴۰۴/۰۴/۲۵
حسابهای دریافتنی
۸,۰۰۰,۰۰۰
فروش
۸,۰۰۰,۰۰۰
این نمونه نشاندهنده افزایش مطالبات شرکت و گزارش درآمد حاصل از فروش است.
نکات مهم در ثبت های حسابداری
برای انجام دقیق انواع ثبت های حسابداری و تضمین سلامت مالی کسبوکار، رعایت یکسری نکات لازم است. در این بخش مهمترین نکات کلیدی که به شما کمک میکنند تا فرآیند را با دقت بیشتری دنبال کرده و موجب جلوگیری از بروز اشتباهات رایج میشود، ارائه میدهیم.
1.دقت در درج تراکنشها
کوچکترین خطا در نمونه ثبت های حسابداری میتواند به مشکلات مالی قابلتوجهی منجر شود. پیش از شروع، اسناد مرتبط مانند فاکتورها، رسیدها و قراردادها را بهدقت بررسی کنید تا از صحت اطلاعات اطمینان حاصل نمایید.
2.رعایت اصل دو طرفه حسابداری
هر تراکنش باید بهصورت بدهکار و بستانکار ثبت شود تا معادله حسابداری (دارایی = بدهی + سرمایه) همواره برقرار بماند. برای مثال، در ثبت های حسابداری خرید و فروش، حسابهای مربوطه باید متعادل باشند تا از ناهماهنگی مالی جلوگیری شود.
3.استفاده از نرمافزارهای مرتبط
بهرهگیری از ابزارهای مدرن مانند نرمافزارهای هلو یا سپیدار، فرآیند ثبت اسناد حسابداری را سادهتر، دقیقتر و کارآمدتر میکند، بهویژه برای تراکنشهای پیچیده در کسبوکارهای بزرگ.
4.بازبینی دورهای
تراز آزمایشی و صورتهای مالی را بهصورت منظم بررسی کنید تا از صحت گزارشها اطمینان حاصل شود. این بازبینی به شناسایی و رفع خطاهای احتمالی کمک میکند.
5.بهروز ماندن با استانداردها
آگاهی از استانداردهای حسابداری بینالمللی مانند IFRS و بهروزرسانی دانش مالی، شما را در رعایت قوانین و مقررات مالی یاری میدهد.
در نهایت، با تمرین مستمر انواع نمونهها و بهکارگیری این نکات، میتوانید مهارت خود را تقویت کرده و به تصمیمگیریهای مالی هوشمندانهتر دستیابید. اکنونکه با اصول و مراحل ثبت های حسابداری آشنا شدید، زمان آن است که این دانش را در عمل به کار ببرید و پایهای محکم برای موفقیت مالی کسبوکار خود ایجاد کنید.