
صورت سود و زیان یکی از گزارشهای اصلی حسابداری است که میزان درآمدها، هزینهها و سود یا زیان خالص یک واحد اقتصادی را در یک دوره مالی مشخص نشان میدهد. این گزارش مشخص میکند فعالیت شرکت در پایان دوره، منجر به سودآوری یا زیاندهی شده است
به زبان ساده، صورت سود و زیان نشان میدهد:
یک کسبوکار چقدر درآمد داشته، چه هزینههایی پرداخت کرده و در نهایت چه مقدار سود یا زیان ایجاد کرده است.
تعریف صورت سود و زیان
صورت سود و زیان گزارشی مالی است که با مقایسه درآمدها و هزینههای یک شرکت، نتیجه عملکرد مالی آن را در یک دوره زمانی مشخص مشخص میکند.
این گزارش معمولاً برای دورههای زیر تهیه میشود:
ماهانه
سهماهه
ششماهه
سالانه
مدیران با بررسی صورت سود و زیان میتوانند میزان موفقیت فعالیتهای اقتصادی، کنترل هزینهها و تصمیمهای مالی آینده را ارزیابی کنند.
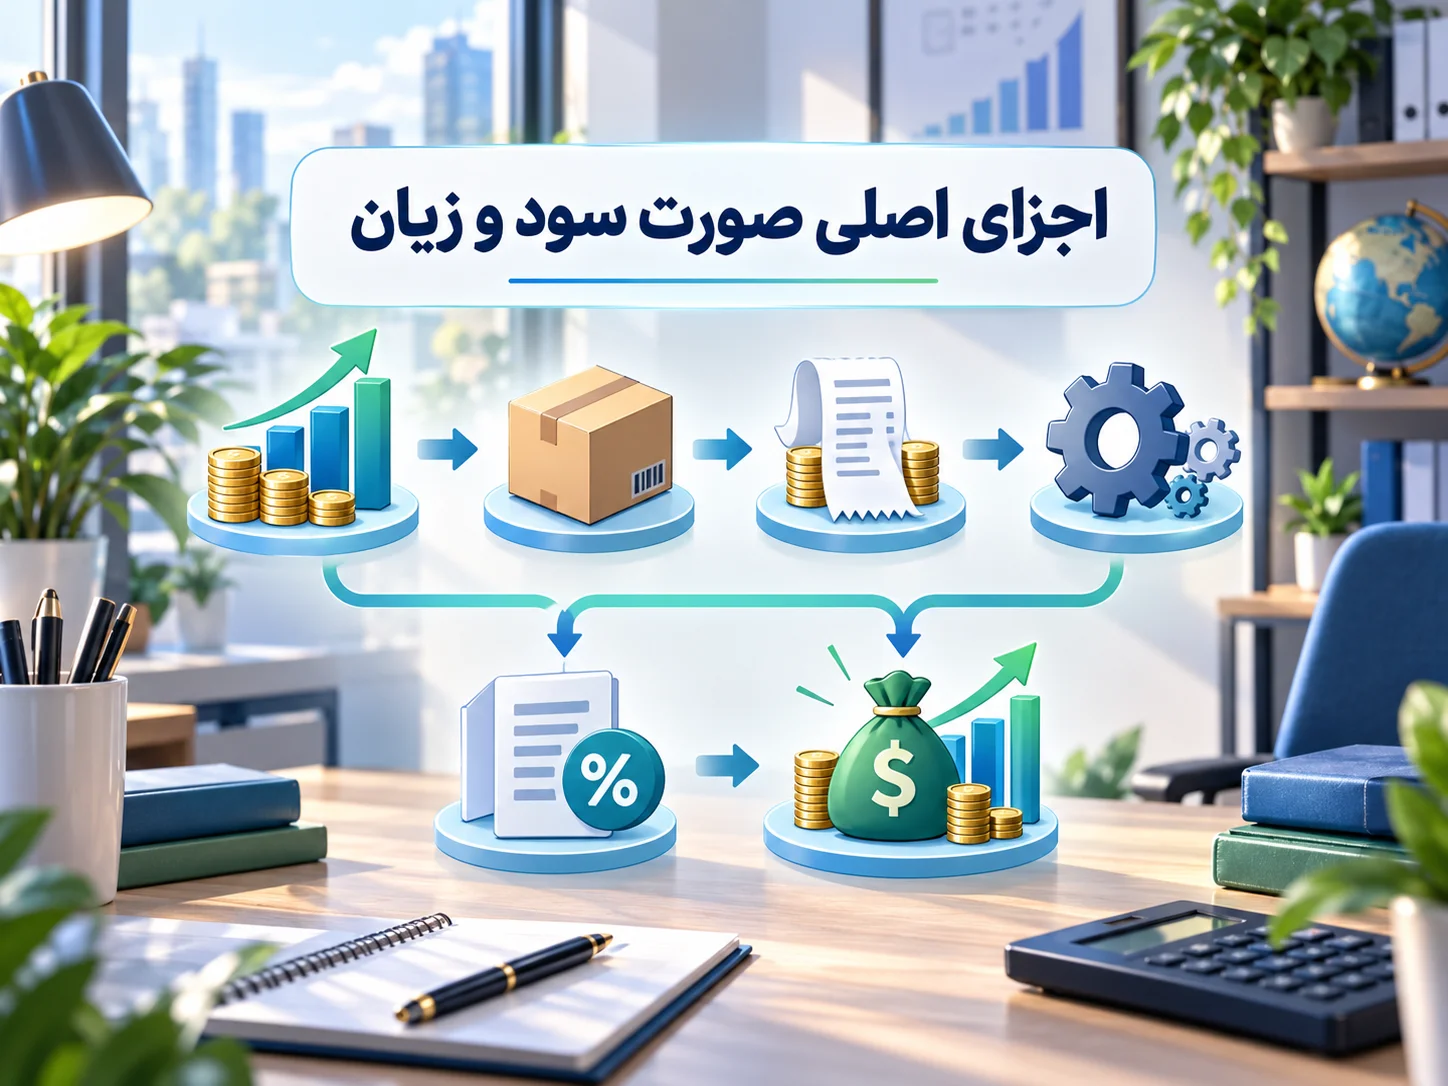
اجزای اصلی صورت سود و زیان
درآمدها
درآمد، مبلغی است که واحد اقتصادی از فعالیت اصلی خود کسب میکند.
نمونه درآمدها:
درآمد فروش کالا
درآمد ارائه خدمات
درآمدهای عملیاتی
سایر درآمدهای مرتبط با فعالیت شرکت
هزینههای اصلی
هزینههای اصلی مبالغی هستند که برای ایجاد درآمد و ادامه فعالیت شرکت مصرف میشوند که اصطلاحا بهای تمام شده نیز نام دارد.
مهمترین هزینهها:
هزینه حقوق و دستمزد پرسنل
هزینه مواد اولیه
هزینه های مرتبط با خط تولید
سود ناخالص
سود ناخالص نشان میدهد شرکت از فعالیت اصلی خود، قبل از کسر سایر هزینهها چه مقدار سود ایجاد کرده است.
فرمول ساده آن برابر است با
سود ناخالص = درآمد فروش - بهای تمامشده کالا یا خدمات
سایر هزینه ها و درآمدها
این هزینهها برای اداره کسبوکار انجام میشوند، اما مستقیماً بخشی از تولید یا ارائه خدمت نیستند.
مثال
حقوق کارکنان اداری
تبلیغات
هزینه دفتر
هزینه خدمات عمومی
و همینطور سایر درآمدها مثل درآمد سود سپرده بانکی و درآمد اجاره و …
مالیات بر درآمد
مالیات بر درآمد مبلغی است که یک واحد اقتصادی بر اساس سود مشمول مالیات خود، طبق قوانین مالیاتی پرداخت میکند و در صورت سود و زیان بهعنوان یکی از هزینههای دوره مالی نمایش داده میشود. این مبلغ پس از محاسبه سود قبل از مالیات تعیین شده و باعث رسیدن به سود خالص پس از مالیات میشود.
به زبان ساده، شرکت ابتدا درآمدها و هزینههای خود را بررسی میکند، سود قبل از مالیات را به دست میآورد و سپس مالیات مربوط به آن محاسبه میشود تا نتیجه نهایی عملکرد مالی مشخص شود.
سود یا زیان خالص
سود یا زیان خالص نتیجه نهایی عملکرد مالی شرکت است.
نمونه ساده صورت سود و زیان
فرض کنید یک شرکت در پایان سال مالی اطلاعات زیر را دارد:
مبلغ | شرح |
|---|---|
درآمد فروش کالا و خدمات | ۱,۰۰۰,۰۰۰,۰۰۰ |
بهای تمامشده کالا و خدمات | (۴۰۰,۰۰۰,۰۰۰) |
سود ناخالص | ۶۰۰,۰۰۰,۰۰۰ |
هزینههای اداری و عمومی | (۲۰۰,۰۰۰,۰۰۰) |
هزینه حقوق و دستمزد | (۱۵۰,۰۰۰,۰۰۰) |
سایر هزینهها | (۵۰,۰۰۰,۰۰۰) |
سود قبل از مالیات | ۲۰۰,۰۰۰,۰۰۰ |
مالیات بر درآمد | (۴۰,۰۰۰,۰۰۰) |
سود خالص دوره | ۱۶۰,۰۰۰,۰۰۰ |
توضیح مثال
در این مثال، شرکت پس از کسر هزینههای مربوط به فعالیت خود، ۲۰۰ میلیون تومان سود قبل از مالیات به دست آورده است. سپس مبلغ ۴۰ میلیون تومان مالیات بر درآمد از سود کسر شده و در نهایت ۱۶۰ میلیون تومان سود خالص برای شرکت باقی مانده است.
فرمول نهایی
سود قبل از مالیات − مالیات بر درآمد = سود خالص
سود خالص همان مبلغی است که پس از در نظر گرفتن تمام هزینهها و مالیات، نتیجه نهایی عملکرد مالی شرکت را نشان میدهد
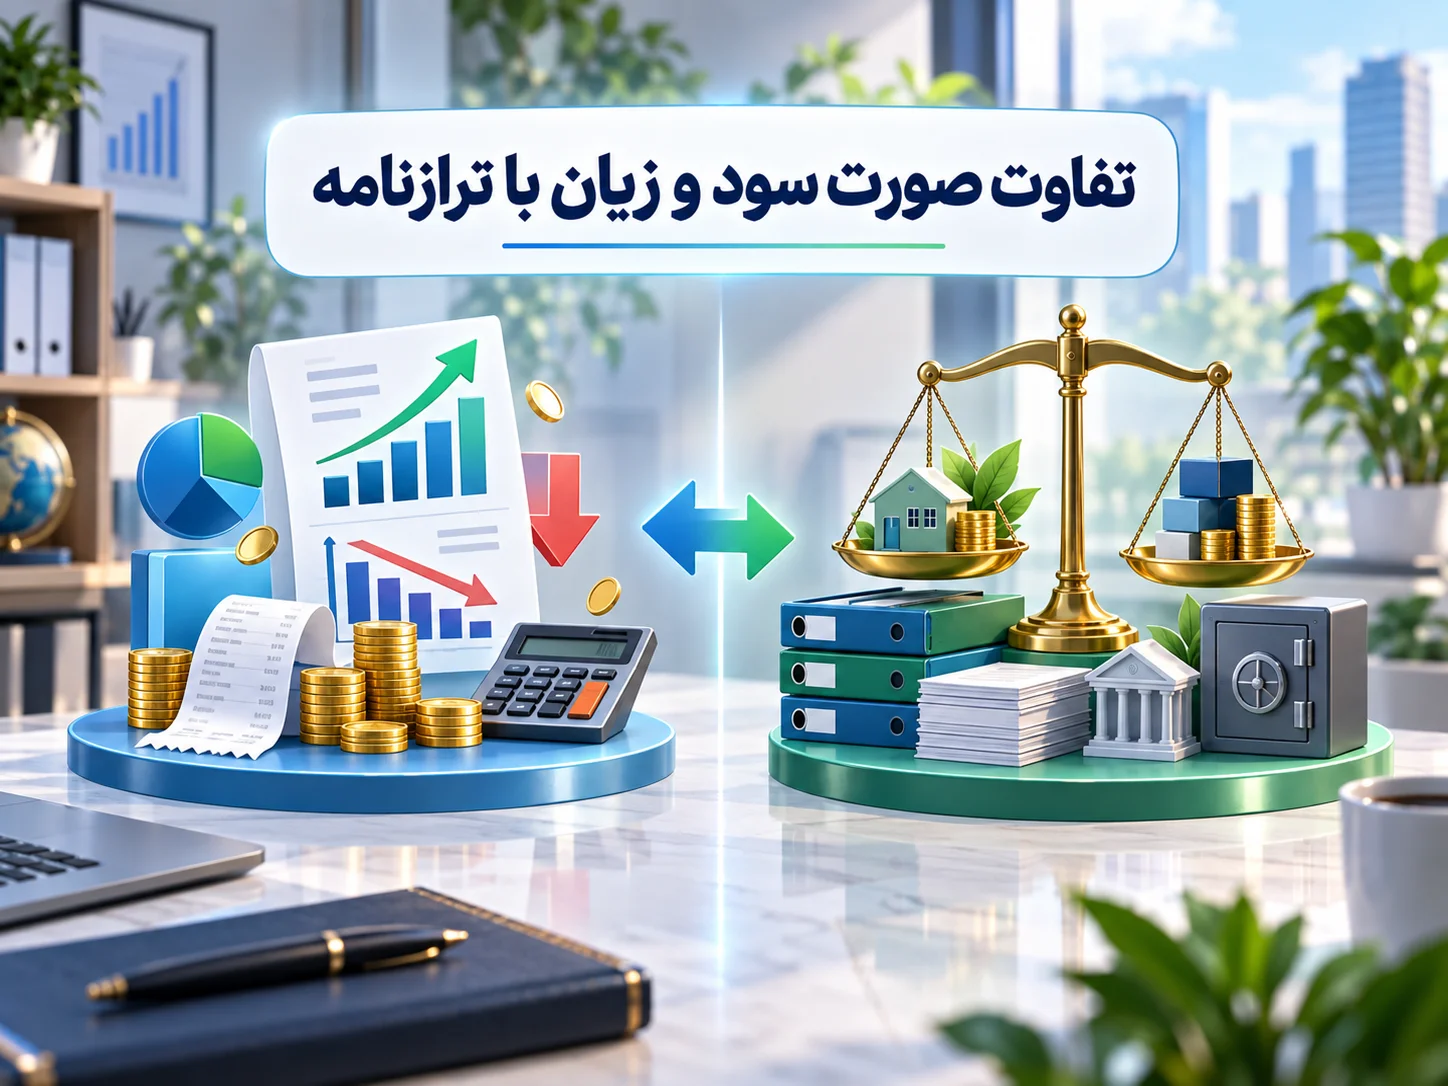
تفاوت صورت سود و زیان با ترازنامه
مورد | سود و زیان | ترازنامه( صورت وضعیت مالی ) |
|---|---|---|
هدف | بررسی عملکرد مالی | بررسی وضعیت مالی |
تمرکز | درآمد و هزینه | دارایی، بدهی و سرمایه |
نتیجه | سود یا زیان | ارزش مالی شرکت |
زمان بررسی | طی یک دوره مالی | در یک تاریخ مشخص |
چرا صورت سود و زیان اهمیت دارد؟
صورت سود و زیان به مدیران کمک میکند تا:
میزان سودآوری شرکت را بررسی کنند.
هزینههای اضافی را شناسایی کنند.
عملکرد بخشهای مختلف را مقایسه کنند.
برای آینده برنامه مالی دقیقتری داشته باشند.
نکته کلیدی:
افزایش فروش همیشه به معنی افزایش سود نیست؛ کنترل هزینهها و مدیریت منابع نقش مهمی در افزایش سودآوری دارد.
جمعبندی
صورت سود و زیان یکی از مهمترین ابزارهای ارزیابی عملکرد مالی هر کسبوکار است که با نمایش درآمدها و هزینهها، تصویر روشنی از میزان سودآوری یا زیاندهی واحد اقتصادی ارائه میدهد. این گزارش فقط یک سند حسابداری نیست؛ بلکه ابزاری برای تصمیمگیری مدیران، کنترل هزینهها و برنامهریزی مالی آینده محسوب میشود.
با بررسی دقیق صورت سود و زیان، مدیران میتوانند نقاط قوت و ضعف مالی کسبوکار خود را شناسایی کرده، هزینههای غیرضروری را کنترل کنند و مسیر رشد اقتصادی مجموعه را بهتر مدیریت کنند.
سؤالات متداول
پاسخ سریع به متداولترین سؤالات دربارهٔ این موضوع
منابع و شفافیت محتوا
منبع تهیه: تدوین حساب آسیا