
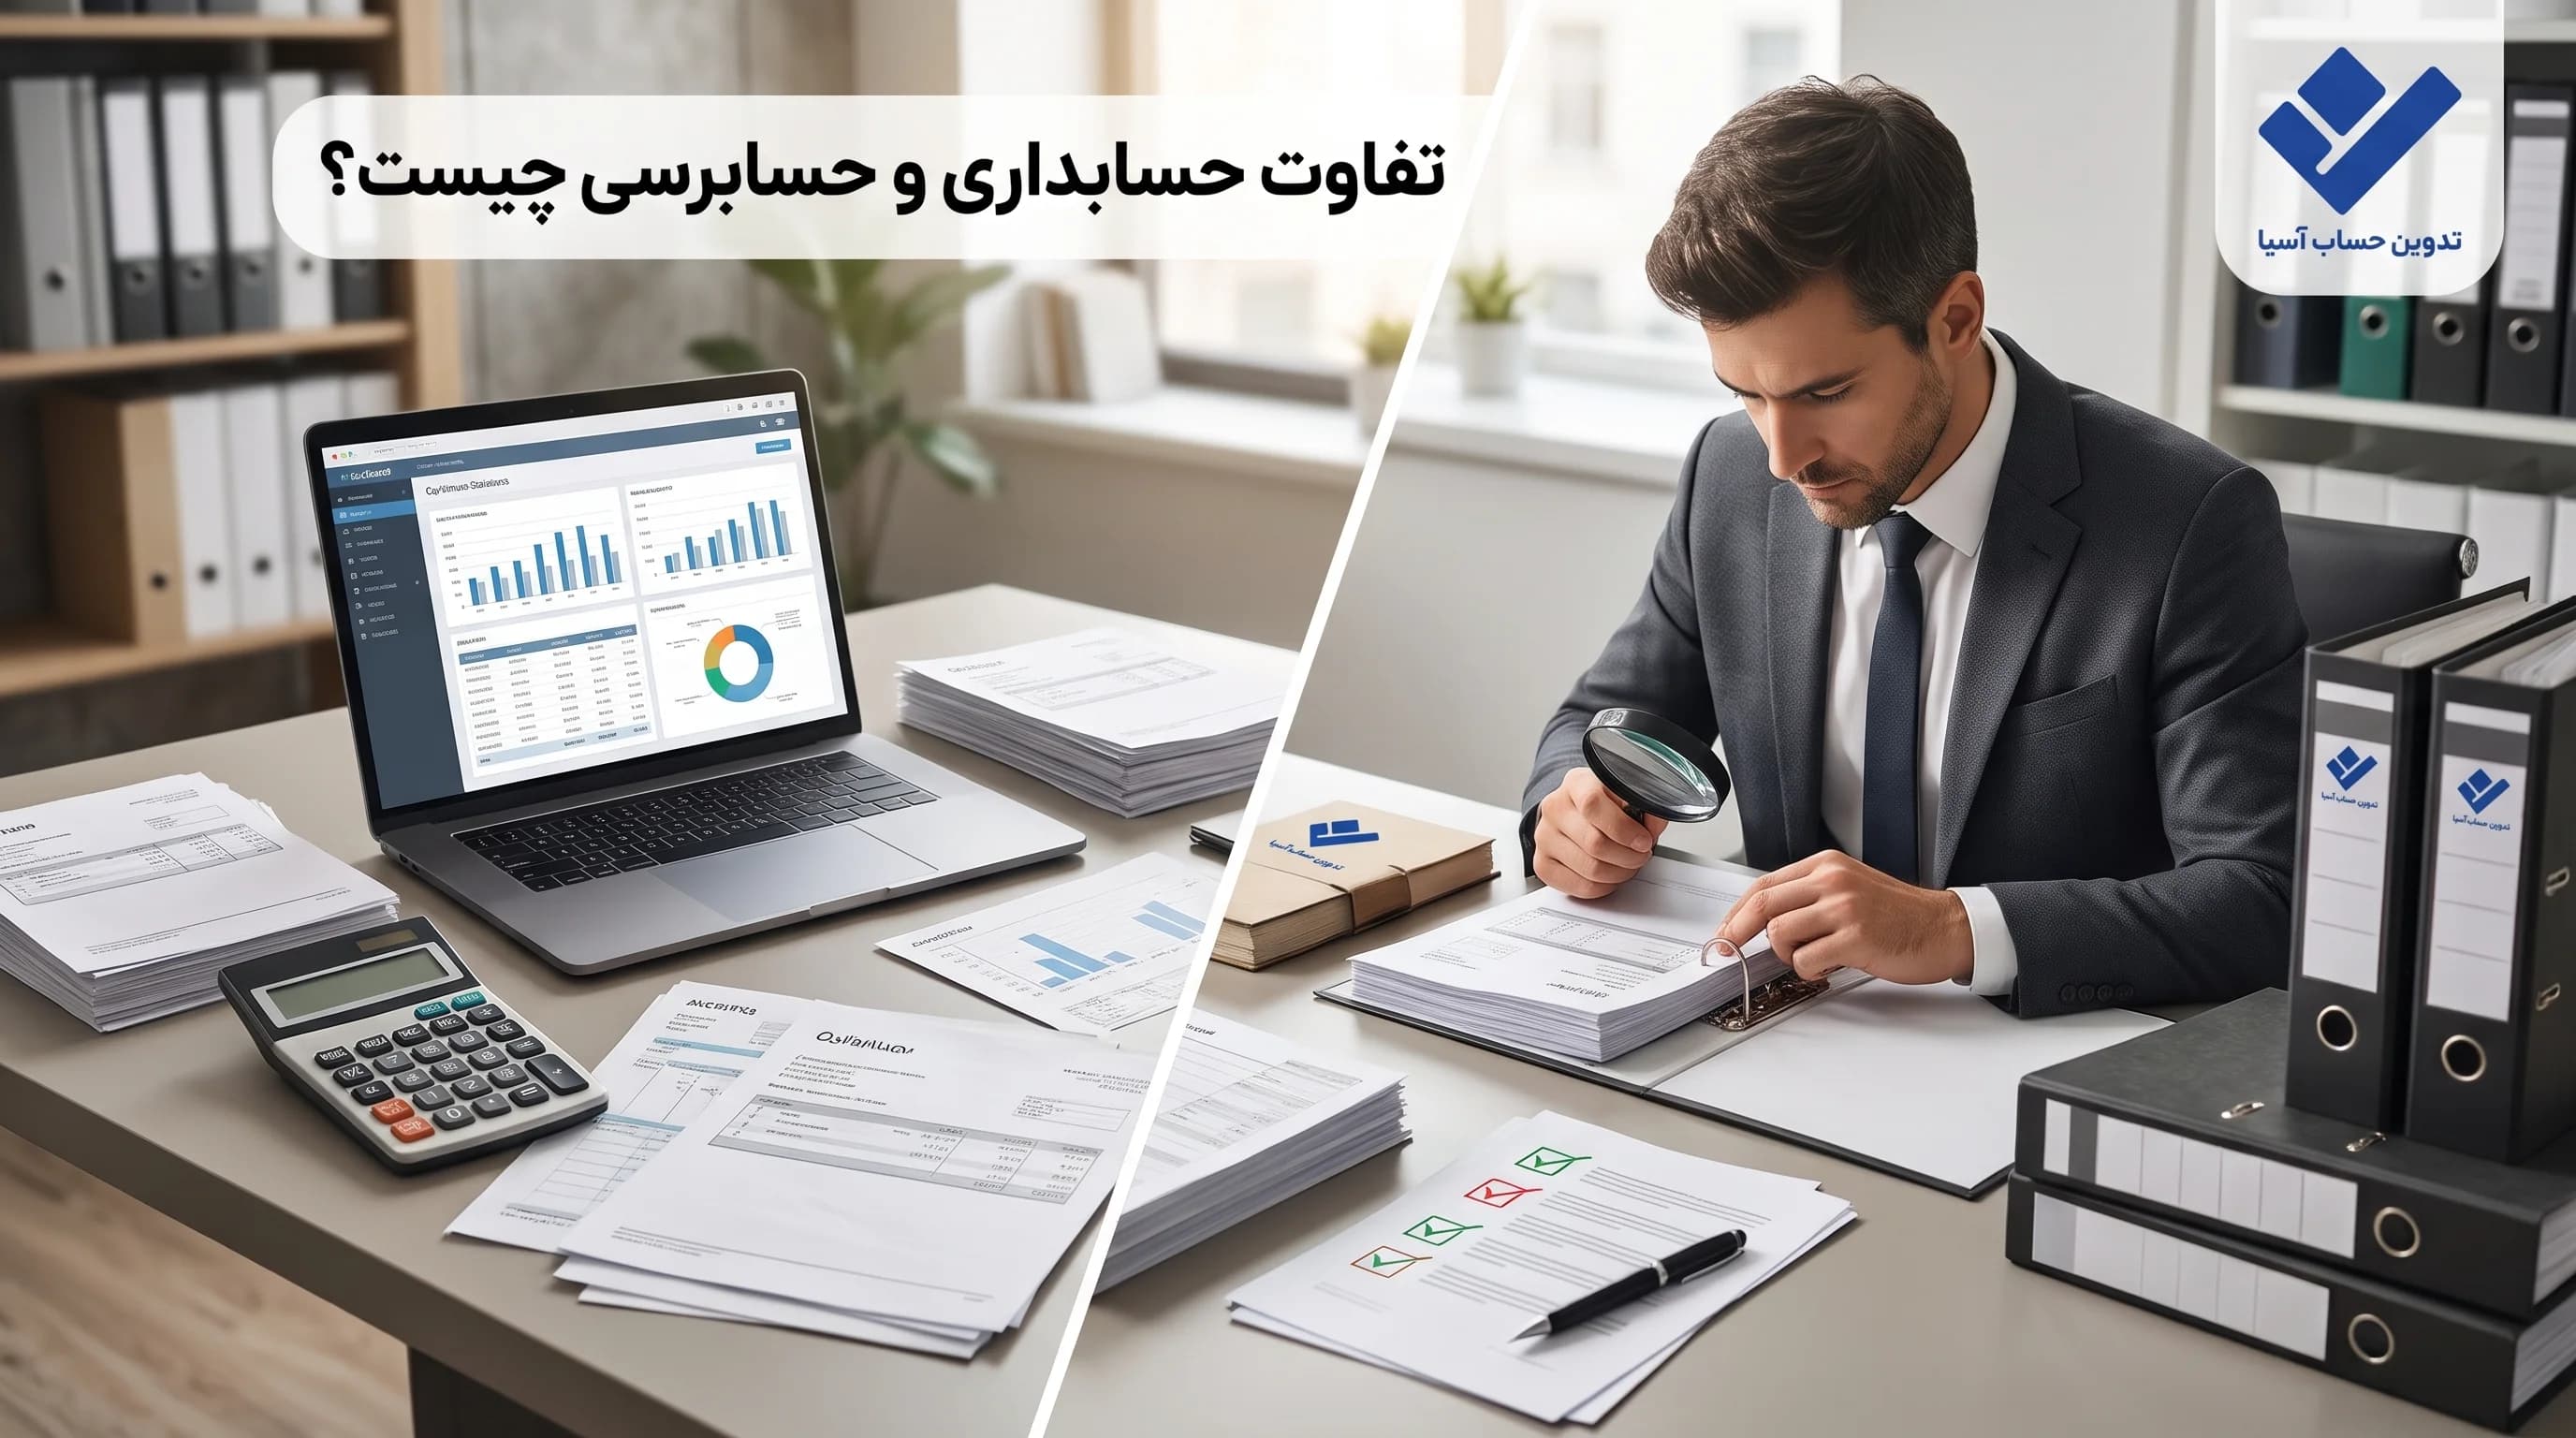
تفاوت حسابداری و حسابرسی در نقش آنهاست؛ حسابداری اطلاعات مالی را ثبت، طبقهبندی و گزارش میکند، اما حسابرسی صحت و قابلیت اتکای همین اطلاعات را بررسی میکند
به زبان ساده، حسابدار اطلاعات مالی را تهیه میکند و حسابرس بررسی میکند آیا این اطلاعات، از جنبههای بااهمیت، درست و قابل اتکا هستند یا خیر.
تفاوت حسابداری و حسابرسی در یک نگاه
معیار | حسابداری | حسابرسی |
|---|---|---|
هدف اصلی | ثبت و تهیه اطلاعات مالی | بررسی و ارزیابی اطلاعات مالی |
زمان انجام | مستمر و روزانه | معمولاً دورهای |
مسئول اصلی | حسابدار یا واحد مالی | حسابرس |
خروجی | دفاتر، گزارشها و صورتهای مالی | گزارش حسابرسی |
تمرکز | ثبت و پردازش اطلاعات | بررسی شواهد و صحت اطلاعات |
استقلال | معمولاً بخشی از ساختار شرکت | در حسابرسی مستقل، جدا از واحد مالی |
حسابداری چیست؟
حسابداری فرایند ثبت، طبقهبندی، خلاصهسازی و گزارش اطلاعات مالی یک کسبوکار است
حسابدار معمولاً فعالیتهایی مانند ثبت خرید و فروش، ثبت دریافت و پرداخت، کنترل حسابهای بانکی، محاسبه حقوق و دستمزد، ثبت مطالبات و بدهیها و تهیه صورتهای مالی را انجام میدهد.
هدف حسابداری این است که مدیران، سهامداران و سایر استفادهکنندگان بتوانند تصویر مشخصی از وضعیت مالی کسبوکار داشته باشند.
تعریف ساده: حسابداری یعنی ثبت و تهیه اطلاعات مالی.
حسابرسی چیست؟
حسابرسی فرایندی است که طی آن اسناد، مدارک، صورتهای مالی و سایر شواهد بررسی میشوند.
هدف حسابرسی این است که مشخص شود اطلاعات مالی تا چه اندازه قابل اتکا هستند و آیا تحریف بااهمیتی در آنها وجود دارد یا خیر.
حسابرس ممکن است فاکتورها، قراردادها، گردش حساب بانکی، موجودی کالا، حسابهای دریافتنی، بدهیها و کنترلهای داخلی شرکت را بررسی کند.
تعریف ساده: حسابرسی یعنی بررسی و ارزیابی اطلاعات مالی.
مهمترین تفاوتهای حسابداری و حسابرسی
تفاوت در هدف
هدف حسابداری، تولید و ثبت اطلاعات مالی است.
هدف حسابرسی، بررسی صحت و قابلیت اتکای همین اطلاعات است.
برای مثال، حسابدار میزان فروش شرکت را ثبت میکند. حسابرس بررسی میکند آیا فروش ثبتشده دارای فاکتور، قرارداد، دریافت وجه و سایر شواهد معتبر است یا خیر.
تفاوت در زمان انجام
حسابداری معمولاً بهصورت مستمر انجام میشود.
ثبت اسناد مالی، دریافتها، پرداختها و هزینهها ممکن است هر روز انجام شود.
حسابرسی معمولاً در دورههای مشخص، مانند پایان سال مالی یا هنگام رسیدگی خاص، انجام میشود.
تفاوت در مسئولیت
حسابدار مسئول ثبت و تهیه اطلاعات مالی است.
حسابرس مسئول بررسی و ارزیابی این اطلاعات است.
به همین دلیل، حسابداری و حسابرسی دو وظیفه متفاوت دارند و نباید با یکدیگر اشتباه گرفته شوند.
تفاوت در خروجی
خروجی حسابداری میتواند شامل موارد زیر باشد:
اسناد حسابداری،دفتر کل،تراز آزمایشی،صورت سود و زیان،ترازنامه، صورت جریان وجوه نقد، گزارشهای مدیریتی
خروجی حسابرسی معمولاً گزارش حسابرس است:
در این گزارش، حسابرس نتیجه بررسی خود درباره صورتهای مالی را اعلام میکند.
تفاوت در استقلال
حسابدار معمولاً داخل شرکت یا بهعنوان ارائهدهنده خدمات مالی برای شرکت فعالیت میکند.
در حسابرسی مستقل، حسابرس باید استقلال حرفهای خود را حفظ کند.
استقلال باعث میشود نتیجه بررسی حسابرس اعتبار بیشتری داشته باشد.
حسابداری مهمتر است یا حسابرسی؟
حسابداری و حسابرسی جایگزین یکدیگر نیستند.یک شرکت برای ثبت و مدیریت اطلاعات مالی به حسابداری نیاز دارد،حسابرسی نیز برای بررسی قابلیت اتکای اطلاعات مالی و ارزیابی شواهد استفاده میشود.
به همین دلیل، این دو فعالیت مکمل یکدیگر هستند.
حسابداری = تولید اطلاعات مالی
حسابرسی = بررسی اطلاعات مالی
آیا هر شرکت به حسابرسی نیاز دارد؟
تقریباً هر کسبوکار به حسابداری نیاز دارد.اما نیاز به حسابرسی به نوع شرکت، اندازه فعالیت، ساختار حقوقی، الزامات قانونی و نیاز سهامداران یا سایر ذینفعان بستگی دارد. برخی شرکتها ممکن است به دلایل زیر به حسابرسی نیاز داشته باشند:
الزامات قانونی
درخواست سهامداران
دریافت تسهیلات
جذب سرمایهگذار
بررسی کنترلهای داخلی
افزایش اعتبار صورتهای مالی
اگر اطلاعات مالی شرکت هنوز منظم نیست، معمولاً ابتدا باید ساختار حسابداری اصلاح شود.
تفاوت حسابداری، حسابرسی و مالیات
حسابداری، حسابرسی و مالیات به یکدیگر مرتبط هستند، اما وظیفه یکسانی ندارند.
حسابداری اطلاعات مالی را ثبت میکند.
حسابرسی اطلاعات را بررسی میکند.
امور مالیاتی نیز بر محاسبه، اظهار و رعایت تکالیف مالیاتی تمرکز دارد.
ضعف در حسابداری میتواند هم فرایند حسابرسی و هم رسیدگی مالیاتی را دشوار کند.
جمعبندی
تفاوت حسابداری و حسابرسی در این است که حسابداری اطلاعات مالی را تهیه میکند و حسابرسی همان اطلاعات را بررسی میکند.حسابداری فعالیتی اجرایی و مستمر است، اما حسابرسی بیشتر بر بررسی شواهد، ارزیابی ریسک و قابلیت اتکای اطلاعات مالی تمرکز دارد.
برای هر شرکت، داشتن حسابداری منظم میتواند فرایند حسابرسی، رسیدگی مالیاتی و تصمیمگیری مدیریتی را سادهتر و دقیقتر کند.
سؤالات متداول
پاسخ سریع به متداولترین سؤالات دربارهٔ این موضوع
منابع و شفافیت محتوا
منبع تهیه: تدوین حساب آسیا