
مالیات حقوق
مبلغی است که طبق قانون، از حقوق و دستمزد کارکنان کسر میشود و به دولت پرداخت میگردد. این عدد بر اساس مقررات مشخص (مواد ۸۲ تا ۸۶ قانون مالیاتهای مستقیم) و با توجه به میزان درآمد، معافیتها و نرخهای پلکانی محاسبه میشود. کارفرما موظف است این مبلغ را هر ماه از حقوق کارمند کسر کرده و تا پایان ماه بعد، آن را به حساب سازمان مربوطه واریز کند.
در واقع، اگر شما کارمند باشید، بخشی از حقوق ماهانهتان به عنوان مالیات حقوق کسر میشود تا صرف هزینههای عمومی کشور مانند آموزش، بهداشت و زیرساختها شود. این فرآیند به صورت سیستمی یا اینترنتی انجام میشود و همه کارکنان بخشهای دولتی، خصوصی و تعاونی را شامل میشود.
موارد مشمول مالیات حقوق
بر اساس ماده ۸۳ آییننامه، موارد زیر در سال ۱۴۰۴ مشمول مالیات هستند:
دستمزد پایه و ثابت: شامل دستمزد ماهانه یا ساعتی که در قرارداد کار ذکر شده است.
اضافهکاری: شامل پرداختیهای مربوط به ساعات کاری اضافی است.
پاداش و کارانه: مبالغی که بهعنوان پاداش عملکرد یا کارانه پرداخت میشوند (بهجز عیدی تا سقف مشخص).
مزایای نقدی: مانند حق مسکن، حق خواروبار، حق اولاد و سایر مزایای نقدی که در فیش حقوقی ذکر میشوند.
مزایای غیر نقدی ارزشگذار: اقلامی مانند خودرو یا مسکن کارفرمایی که بر اساس ارزش مصوب (بخشنامههای سالانه) مشمول هستند.
سایر پرداختیها: مانند هزینههای ایابوذهاب یا سفر (اگر از سقف معافیت عبور کنند).
معافیتهای مالیات حقوق در سال ۱۴۰۴
معافیتها نهتنها میزان مالیات حقوق را کاهش میدهند، بلکه برای گروههای خاصی مانند کارگران، بازنشستگان و ساکنان مناطق کمتر توسعهیافته نیز امتیازات ویژهای در نظر گرفته اند:
معافیت پایه سالانه: درآمد ماهانه تا سقف ۲۴ میلیون تومان (۲۸۸ میلیون تومان سالانه) برای تمامی کارمندان
دستمزد بازنشستگی، وظیفه، مستمری و مزایای پایان خدمت طبق ماده ۹۱ قانون مالیاتهای مستقیم از مالیات معاف هستند.
عیدی و پاداش: عیدی تا سقف ۱/۱۲ ( یک دوازدهم ) معافیت سالانه (حدود ۲۴ میلیون تومان در ۱۴۰۴)
مزایای غیر نقدی: برخی مزایای غیر نقدی مانند بن خرید، بستههای غذایی یا کمکهزینه مسکن تا حداکثر تا دو دوازدهم معافیت موضوع ماده (۸۴) قانون مالیاتهای مستقیم (طبق بخشنامههای سالانه)
هزینههای درمانی: پرداختهای مربوط به بیمه درمانی و هزینههای پزشکی
دستمزد کارگران و مناطق محروم: برخورداری کارگران مشمول قانون کار و کارکنان مناطق کمتر توسعهیافته از معافیتهای اضافی
سایر: شامل مواردی مانند کمکهزینه ازدواج، فوت، مهدکودک و ایابوذهاب (تا سقف تعیینشده).
نحوه محاسبه مالیات حقوق ۱۴۰۴
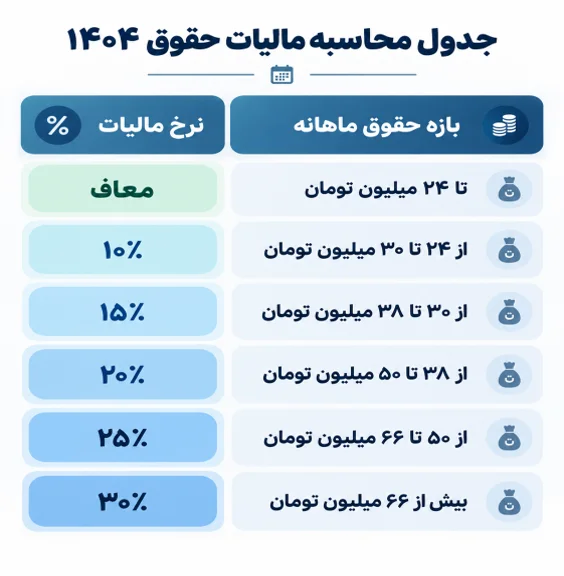
بر اساس ماده ۸۴ و ۸۵ آییننامه، مالیات حقوق و دستمزد در سال ۱۴۰۴ بهصورت پلکانی محاسبه میشود، یعنی هرچه درآمد شما بیشتر باشد، نرخ کسورات قانونی بالاتری به بخش مازاد درآمد اعمال میشود. در این بخش، گامبهگام و همراه با جدول نرخها و مثالهای عملی توضیح میدهیم که چگونه میتوانید مالیات بر حقوق خود را محاسبه کنید.
گامهای محاسبه
تعیین درآمد: ابتدا دستمزد و مزایای مشمول مالیات قانونی (مانند دستمزد پایه، اضافهکاری و پاداش) را مشخص کنید.
کسر معافیتهای قانونی: در سال ۱۴۰۴، درآمد ماهانه تا سقف ۲۴ میلیون تومان (۲۸۸ میلیون تومان سالانه) از پرداخت معاف است.
اعمال نرخهای پلکانی: مابقی درآمد طبق جدول زیر مشمول نرخهای پلکانی میشود.
محاسبه نهایی: جمع هر پله، مبلغ کل کسورات قانونی از درآمد را نشان میدهد.
مثال محاسبه مالیات حقوق
برای مثال، حقوق ماهانه یک کارمند را ۵۵٬۰۰۰٬۰۰۰ تومان در نظر میگیریم.
حقوق ماهانه: ۵۵٬۰۰۰٬۰۰۰ تومان
معافیت مالیاتی: ۲۴٬۰۰۰٬۰۰۰ تومان
درآمد مشمول مالیات:
۵۵٬۰۰۰٬۰۰۰ − ۲۴٬۰۰۰٬۰۰۰ = ۳۱٬۰۰۰٬۰۰۰ تومان
حالا طبق جدول، مالیات بهصورت پلکانی محاسبه میشود:
بازه درآمد | مبلغ مشمول مالیات | نرخ | مالیات |
|---|---|---|---|
از ۲۴ تا ۳۰ میلیون | ۶٬۰۰۰٬۰۰۰ تومان | ۱۰٪ | ۶۰۰٬۰۰۰ تومان |
از ۳۰ تا ۳۸ میلیون | ۱٬۰۰۰٬۰۰۰ تومان | ۱۵٪ | ۱۵۰٬۰۰۰ تومان |
جمع مالیات قابل پرداخت:
۶۰۰٬۰۰۰ + ۱۵۰٬۰۰۰ = ۷۵۰٬۰۰۰ تومان
بنابراین مالیات حقوق فردی با حقوق ماهانه ۵۵ میلیون تومان برابر است با ۷۵۰ هزار تومان.
جریمههای عدم پرداخت یا ارسال مالیات حقوق
رعایت قوانین در این حوزه برای کارفرمایان امری ضروری است، زیرا هرگونه تخلف در ارسال لیست مالیات حقوق یا پرداخت میتواند منجر به جریمههای مالی شود.
انواع جریمه
در صورت عدم ارسال لیست مالیات حقوق توسط کارفرما تا پایان ماه بعد (مثلاً ۳۱ اردیبهشت برای دستمزد فروردین)، مشمول جریمهای معادل ۲٪ از حقوق و دستمزد پرداختی میشود.
در صورت عدم پرداخت به موقع، جریمهای معادل ۱۰٪ مبلغ مالیات بهاضافه ۲.۵٪ به ازای هر ماه تاخیر اعمال خواهد شد.
راههای جلوگیری از جریمه
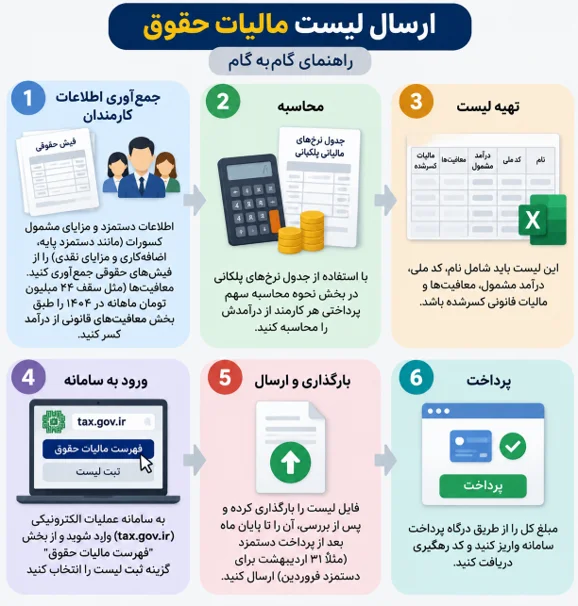
ارسال بهموقع: از سامانه tax.gov.ir استفاده کنید و تا پایان مهلت قانونی (۳۰ یا ۳۱ روز پس از ماه پرداخت دستمزد) لیست را ارسال کنید.
دقت در محاسبات: معافیتها و نرخهای پلکانی را طبق بخش نحوه محاسبه مالیات حقوق بهدرستی اعمال کنید.
استفاده از نرمافزار: نرمافزارهای حسابداری میتوانند خطاها را کاهش دهند.
جمع بندی
ارسال لیست مالیات حقوق یکی از تکالیف مهم کارفرمایان و واحدهای مالی است که باید بهصورت ماهانه انجام شود. در این فرآیند ابتدا اطلاعات کامل حقوق و مزایای کارکنان شامل حقوق پایه، اضافهکاری، مزایای مشمول مالیات و معافیتهای قانونی جمعآوری میشود. سپس مالیات هر فرد بر اساس قوانین و نرخهای پلکانی محاسبه شده و لیست نهایی شامل مشخصات کارکنان، درآمد مشمول مالیات، معافیتها و مبلغ مالیات کسرشده تهیه میگردد.
پس از آمادهسازی اطلاعات، لیست مالیات حقوق از طریق سامانه عملیات الکترونیکی سازمان امور مالیاتی به نشانی tax.gov.ir ثبت و ارسال شده و پس از تایید نهایی، مبلغ مالیات مربوطه پرداخت و کد رهگیری دریافت میشود.
رعایت زمانبندی ارسال لیست و پرداخت مالیات، از بروز جرائم مالیاتی جلوگیری کرده و باعث نظم و شفافیت در فرآیندهای مالی سازمان خواهد شد.