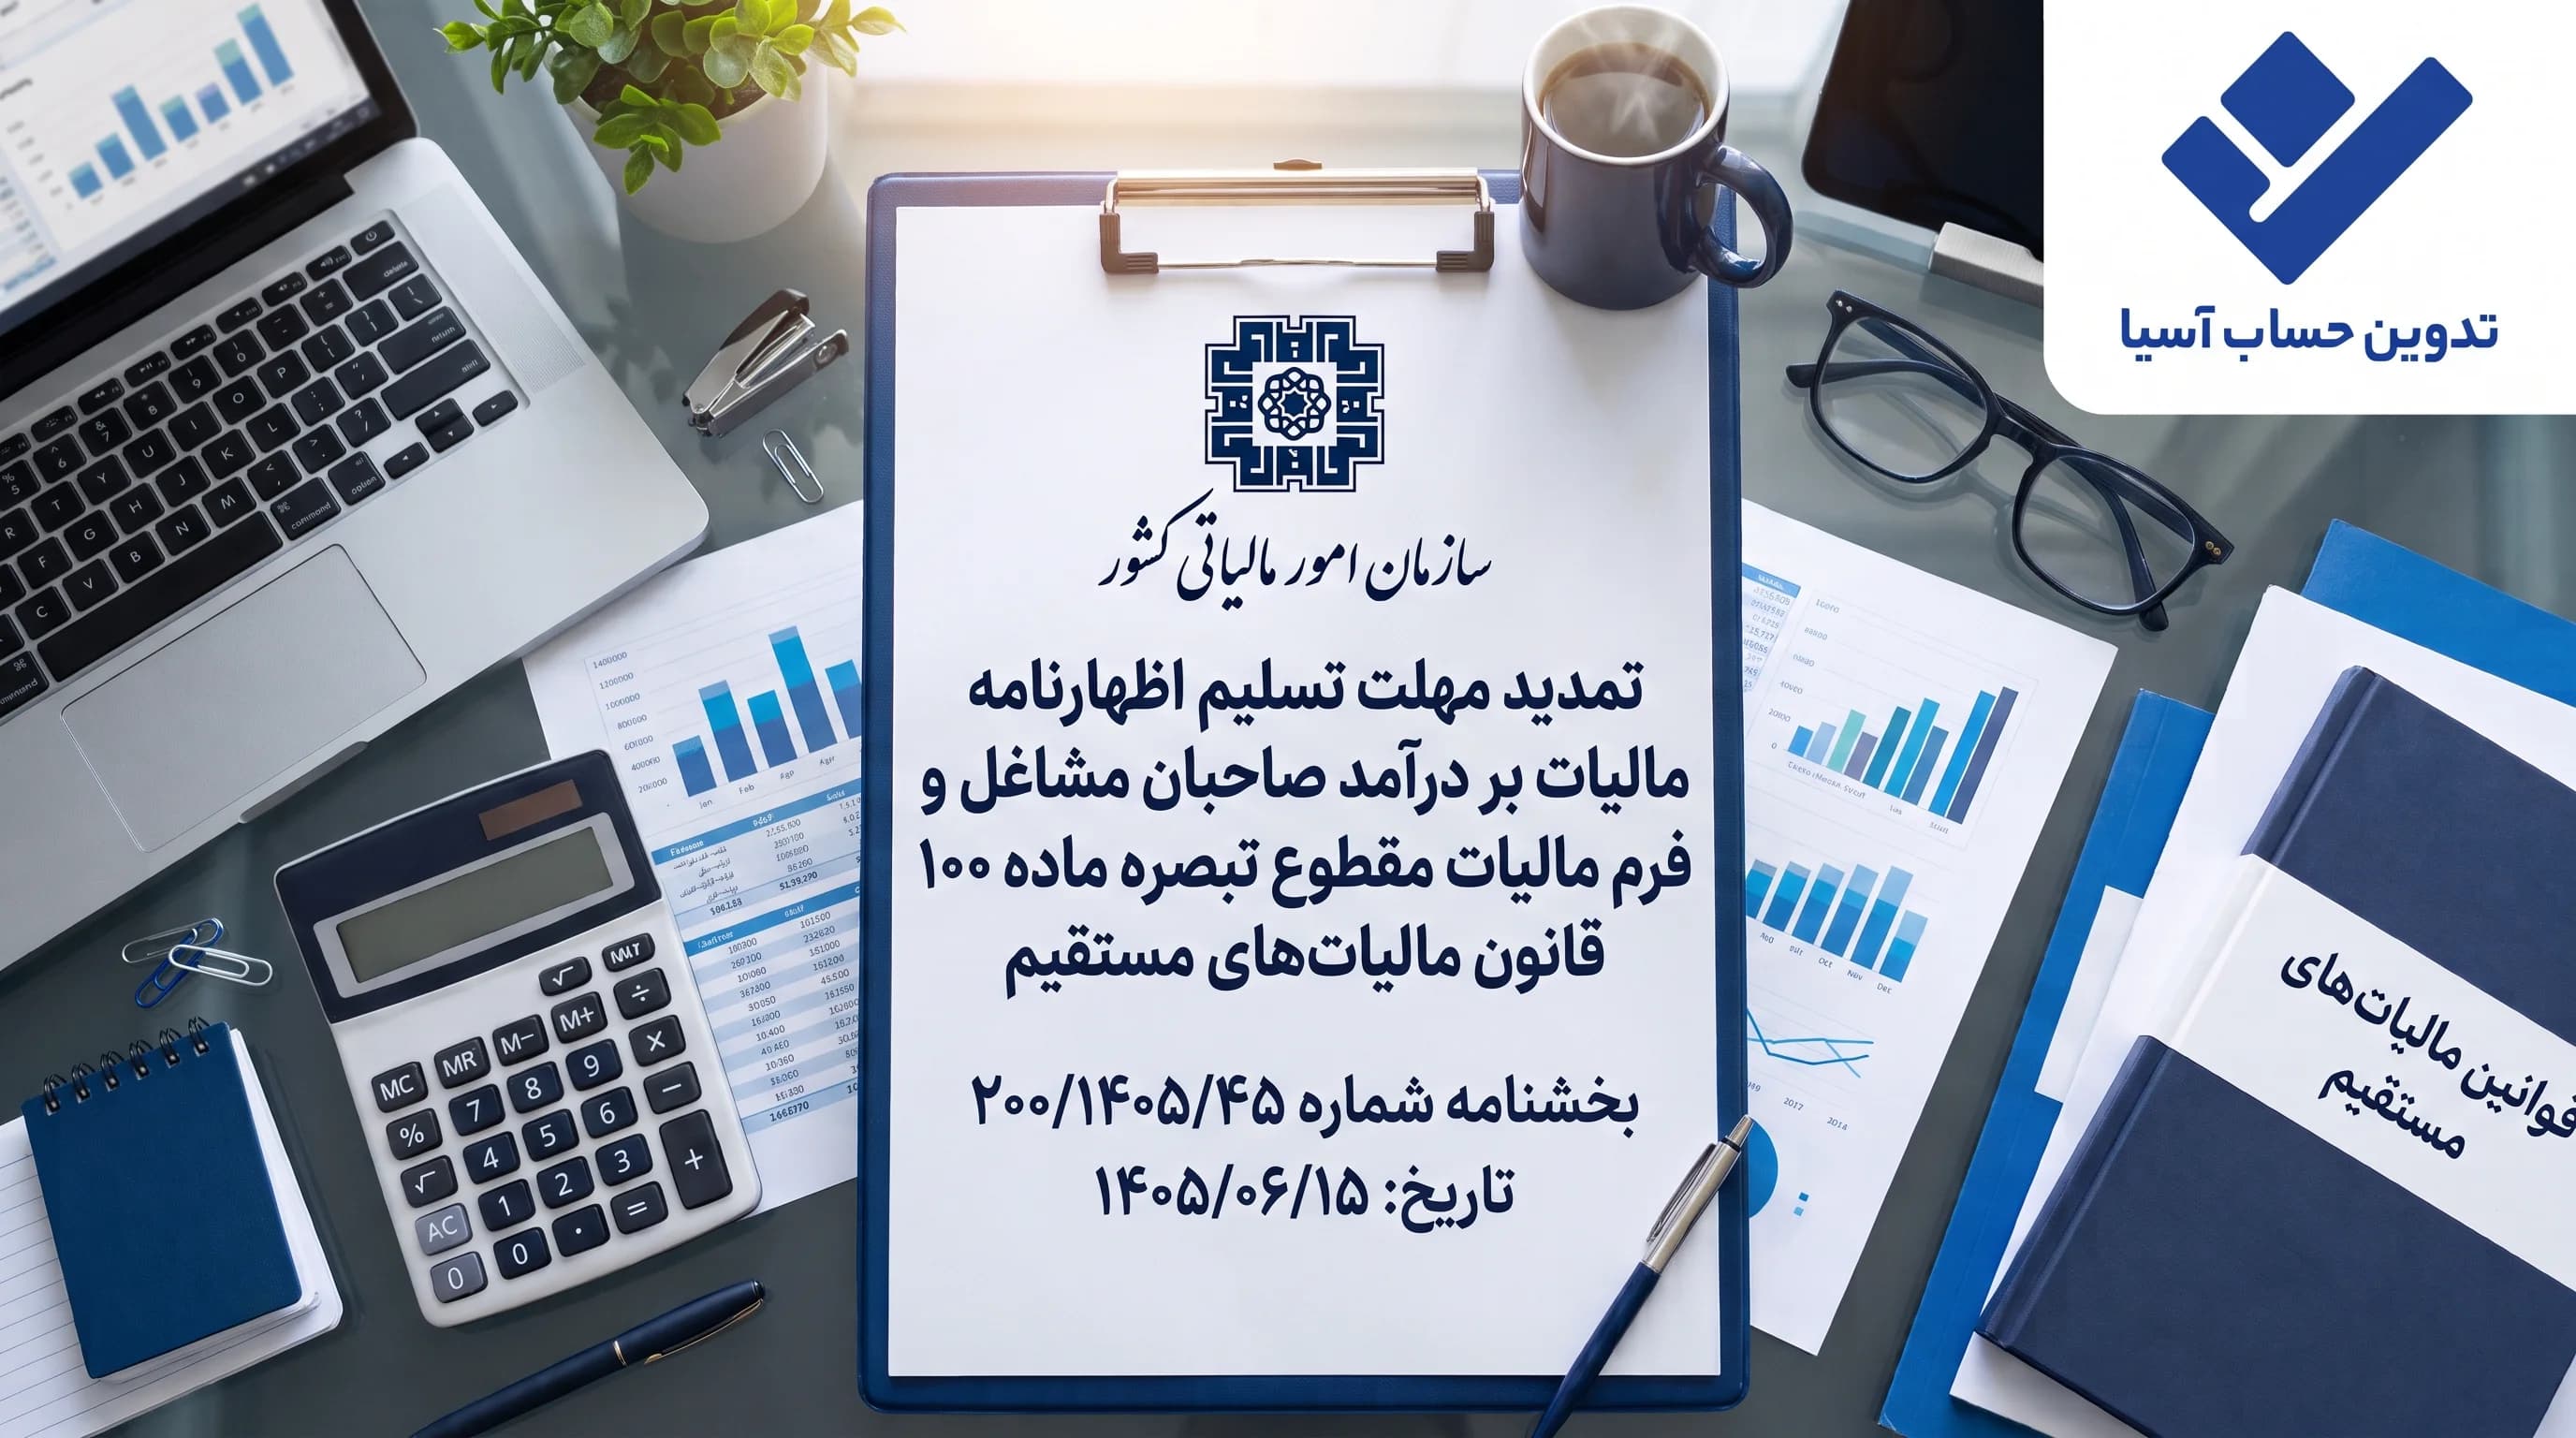

فرم تبصره ماده ۱۰۰ برای صاحبان مشاغل (اشخاص حقیقی ) با مجموع فروش کالا و خدمات تا سقف ۷۲۰ میلیارد ریال در سال ۱۴۰۴ فعال است. صاحبان مشاغل انفرادی یا مشارکتی، فارغ از گروه شغلی ( اول، دوم یا سوم ) تا پایان ۳۰ آبان ۱۴۰۵ مهلت دارند این فرم را تایید کنند. در صورت صحت اطلاعات و نبود درآمد کتمانشده، مالیات تشخیصی سازمان امور مالیاتی کاملاً قطعی تلقی میشود.
تعریف مالیات مقطوع
مالیات مقطوع روشی قانونی برای تعیین مالیات صاحبان مشاغل بدون ورود به فرایند حسابرسی است. در این شیوه، مالیات بر مبنای پایگاههای اطلاعاتی سازمان امور مالیاتی محاسبه میشود. پذیرش این رقم به معنای معافیت مالیاتی نیست، بلکه مودی را از تسلیم اظهارنامه عادی و ارائه دفاتر معاف میکند.
شرایط مشمولیت و سقف درآمدی تبصره ماده ۱۰۰ در سال ۱۴۰۴
کلیه صاحبان مشاغل و کسب و کارهای انفرادی یا مشارکتی در گروههای اول، دوم یا سوم شغلی میتوانند از تسهیلات این فرم بهرهمند شوند، مشروط بر آنکه گردش فروش سال ۱۴۰۴ آنها از سقف ۷۲ میلیارد تومان فراتر نرود.
مودیانی که اقدام به ارسال فرم تبصره ماده ۱۰۰ می کنند در صورتی که میزان فروش کالا یا خدمت آنها برابر با همان فروش ابراز شده داخل فرم باشد و درآمد کتمان شده نداشته باشند مالیات آنها قطعی می باشد.
در پروندههای مشارکتی، حد نصاب ۷۲ میلیارد تومان برای کل مشارکت ملاک عمل است.
چه کسانی نمی توانند از تبصره ماده 100 قانون مالیات های مستقیم استفاده کنند؟
اشخاص حقوقی و شرکتها.
مودیان با مجموع درآمد و فروش بالاتر از ۷۲۰ میلیارد ریال.
مودیانی که فرم برای آنها در درگاه ملی خدمات مالیاتی بارگذاری نشده است.
افرادی که فرم برایشان بارگزاری شده است اما تا موعد مقرر (۳۰ آبان ۱۴۰۵) آن را تایید نکنند.
مودیانی که درآمد آنها میزان ۷۲ میلیارد تومان را رد کند مشمول فرم تبصره ماده ۱۰۰ نبوده و باید اظهارنامه مالیاتی را تا آخر آبان ماه طبق گروه بندی مشاغل تکمیل و ارسال کنند.
مزایای پذیرش مالیات قطعی شده طبق تبصره ماده 100 ق م م چیست؟
عدم نیاز به تکمیل و ارسال اظهارنامه مالیاتی و جداول درآمد و هزینه و دفاتر قانونی.
عدم نیاز به رسیدگی توسط ماموران مالیات.
عدم نیاز به ارائه اسناد و مدارک و دفاتر قانونی.
قطعی شدن مالیات.
امکان تقسیط مالیات بین ۶ تا ۱۰ قسط.
احتساب هزینه اجاره محل در فعالیت های استیجاری.
مقایسه تبصره ماده ۱۰۰ با اظهارنامه عادی
برای درک بهتر تفاوتهای فرآیندی میان پذیرش مالیات مقطوع و ارسال اظهارنامه ، جدول زیر مسیر رسیدگی و تعهدات هر روش را تفکیک کرده است:
شاخص ارزیابی | فرم تبصره ماده ۱۰۰ | تسلیم اظهارنامه |
|---|---|---|
ارائه دفاتر و اسناد هزینه و دفاتر قانونی | نیاز ندارد | کاملاً الزامی است |
ورود ممیز مالیاتی و فرآیند رسیدگی | ندارد | نیازمند بررسی کارشناس مالیاتی است |
امکان تقسیط مبلغ مالیات | تقسیط ۶ تا ۱۰ قسط | نیازمند پیگیری و اخذ موافقت کتبی |
تکلیف هزینه اجاره ملک | احتساب خودکار هزینه اجاره محل | الزام به ارائه قرارداد و مستندات |
وضعیت قطعیت مالیات | صدور مستقیم برگ قطعی | صدور برگ تشخیص و احتمال اعتراض |
مهلت پرداخت مالیات عملکرد سال ۱۴۰۴ ( اشخاص حقیقی)
بر اساس دستورالعمل، مهلت پرداخت مالیات تعیینشده برای مؤدیان مشمول، ۳۰ آبان ۱۴۰۵ اعلام شده است.همچنین به جهت حمایت از مودیان امکان پرداخت مالیات قطعی شده طی ۶ تا ۱۰ قسط پیش بینی شده است.
مهلت نهایی پرداخت مالیات مقطوع یا ابرازی تا تاریخ ۳۰ آبان ۱۴۰۵ اعلام شده است. سازمان برای حمایت از مودیان امکان تقسیط را به شرح زیر تفکیک کرده است:
پرداخت عادی: تقسیط ۴ ماهه (۵ قسط مساوی) تا ۸ ماهه (۹ قسط مساوی) بر اساس محل و نوع فعالیت متأثر از شرایط.
پرداخت با چک الکترونیک: تقسیط ویژه ۵ ماهه (۶ قسط مساوی) تا ۹ ماهه (۱۰ قسط مساوی).
رد فرم و تسلیم اظهارنامه: در صورت نپذیرفتن مالیات مقطوع و ارسال اظهارنامه، تقسیط حداکثر به مدت ۱ ماه (۲ قسط مساوی) خواهد بود.
شرایط | نحوه اقساط |
|---|---|
پرداخت عادی | 4 تا 8 ماه |
پرداخت با چک الکترونیک | 5 تا 9 ماه |
تسلیم اظهارنامه( عدم پذیرش فرم تبصره ماده 100 ) | 1 ماه |
اگر مالیات تعیینشده سازمان طبق تبصره ماده 100 رو قبول نداشته باشیم، چه اتفاقی میافتد؟
در صورتی که فرم تبصره ماده 100 در پرونده مودی بارگزاری شده باشد ولی فرد عدد مالیات محاسبه شده را منطقی و طبق مستندات واقعی کسب و کار خود نداند میتواند اظهارنامه مالیاتی خود را با تکمیل کامل اطلاعات مورد نیاز تسلیم سازمان امور مالیاتی کند.
اگر اظهارنامه را در مهلت مقرر ( 30 آبان ) تسلیم نکنید سازمان می تواند بر اساس مالیات مقطوع ثبت شده برگ قطعی صادر کرده و مبلغ را مطالبه کند.
صحت اطلاعات مرتبط با فروش کالا و خدمت
صحت اطلاعات مرتبط با درآمد مودی بسیار حائز اهمیت است. اگر فروش واقعی بیشتر از مبلغ اعلام شده باشد و سازمان امور مالیاتی با بررسی اسناد و مدارک متوجه این موضوع شود مابه التفاوت و همینطور جرائم مرتبط را مطالبه خواهد کرد.
بنابراین ضروری است صاحبان مشاغل اطلاعات فروش کالا یا خدمت خود را به درستی وارد نموده و از کتمان درآمد خودداری کنند.
مالیات پزشکان مشمول قانون بودجه در تبصره ۱۰۰ چگونه محاسبه میشود؟
میزان مالیات مقطوع پزشکان مشمول، معادل بالاترین رقم میان مالیات تعیینشده طبق دستورالعمل یا مالیات تکلیفی مکسوره آنها خواهد بود.
تدوین حساب آماده ارائه کامل خدمات مالیاتی ارسال اظهارنامه و تبصره ماده 100 برای شما می باشد برای مشاوره رایگان کافی است با پشتیبانی در تماس باشید. پشتیبانی: 02192009216
اگر مبلغی از تراکنشهای کارتخوان جنبه درآمدی نداشته باشد، راهکار قانونی چیست؟
مؤدی میتواند این ارقام را از فروش کسر کند، مشروط بر اینکه اسناد غیردرآمدی بودن را در سامانه ساتا ( رسیدگی به تراکنش های بانکی ) بارگذاری نماید تا در رسیدگی پذیرفته شود.
اگر بخشی از واریزیهای بانکی یا چکهای شما درآمد حاصل از کسبوکار نیست، سازمان امور مالیاتی این مبالغ را از محاسبه مالیات مقطوع کسر میکند؛ اما پذیرش نهایی آن مشروط به بررسی اسناد است.
امکان کسر تراکنشهای غیرتجاری از مالیات مقطوع ۱۴۰۴
اگر بخشی از تراکنشهای بانکی مشکوک به تجاری یا چکهای انتقالی، ماهیت غیرتجاری داشته باشد، مؤدی میتواند با اعلام این موضوع، درخواست کسر مبالغ مذکور از محاسبه مالیات مقطوع یا اظهارنامه پیشفرض را ارائه کند.
سازمان امور مالیاتی این مبالغ را بررسی میکند. اگر درآمدی بودن آنها احراز شود، مالیات و جرائم مربوط مطالبه خواهد شد.
مؤدیان میتوانند مدارک و مستندات مربوط به غیرتجاری بودن تراکنشها را از طریق سامانه ساتا بارگذاری کنند تا در زمان رسیدگی بررسی شود.
سؤالات متداول
پاسخ سریع به متداولترین سؤالات دربارهٔ این موضوع
منابع و شفافیت محتوا
منبع تهیه: تدوین حساب آسیا