

اظهارنامه مالیاتی گزارشی رسمی از اطلاعات مالی و مالیاتی مودی است که برای انجام تکالیف مالیاتی به سازمان امور مالیاتی ارائه میشود. نوع مودی، نوع فعالیت و نوع اظهارنامه، در تعیین اطلاعات مورد نیاز و مهلت تسلیم آن نقش دارد
اگر بخواهیم سادهتر بگوییم، اظهارنامه مالیاتی تصویری از عملکرد مالی یک دوره است؛ اما صرفاً یک گزارش ساده درآمد و هزینه نیست. اطلاعاتی مانند داراییها، بدهیها، سرمایه، معافیتها و درآمد مشمول مالیات نیز میتواند در آن مطرح باشد
تعریف ساده: اظهارنامه مالیاتی، فرم رسمی اعلام اطلاعات مالی و مالیاتی مودی به سازمان امور مالیاتی است
اظهارنامه مالیاتی چه اطلاعاتی دارد؟
طبق ماده (۱) آییننامه اجرایی ماده (۹۵) قانون مالیاتهای مستقیم، اظهارنامه مالیاتی فرمی است که سازمان امور مالیاتی تهیه و اعلام میکند
این فرم، متناسب با نوع و حجم فعالیت، برای صاحبان مشاغل و اشخاص حقوقی کاربرد دارد
مهمترین اطلاعاتی که در اظهارنامه مطرح میشود عبارتاند از:
درآمدها و هزینهها
داراییها، بدهیها و سرمایه
معافیتها و درآمد مشمول مالیات
مالیات و بخشودگیهای مالیاتی
اطلاعات هویتی و مکانی
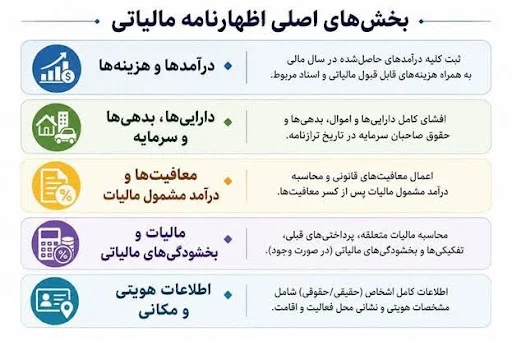
بنابراین، اظهارنامه را نباید فقط «فرم محاسبه مالیات» دانست. این سند، اطلاعات مالی مودی را در قالبی مشخص به سازمان امور مالیاتی اعلام میکند
نکته مهم: اطلاعات اظهارنامه باید با اسناد و مدارک مالی مودی هماهنگ باشد. مغایرت بین اظهارنامه و سوابق مالی میتواند فرایند رسیدگی را پیچیدهتر کند
سال مالی چیست و چه تفاوتی با سال مالیاتی دارد؟
یکی از اشتباهات رایج، یکسان دانستن «سال مالی» و «سال مالیاتی» است
تفاوت سال مالی و سال مالیاتی در این است که سال مالی، دوره زمانی بررسی عملکرد مالی یک کسبوکار است؛ اما سال مالیاتی، دورهای است که قانون برای محاسبه و انجام تکالیف مالیاتی مشخص میکند
سال مالی چیست؟
سال مالی، یک دوره یکساله برای ثبت و بررسی فعالیتهای مالی یک شرکت یا کسبوکار است. در این دوره، اطلاعاتی مانند درآمد، هزینه، سود و زیان بررسی میشود
شرکتها میتوانند سال مالی خود را مطابق مقررات تعیین کنند. بنابراین، سال مالی همه شرکتها الزاماً با سال شمسی یکسان نیست
تعریف ساده: سال مالی= دورهای برای ثبت و بررسی عملکرد مالی یک کسبوکار
سال مالیاتی چیست؟
طبق ماده ۱۵۵ قانون مالیاتهای مستقیم، سال مالیاتی یک سال شمسی است که از اول فروردین آغاز و در پایان اسفند همان سال تمام میشود
بنابراین، مبنای سال مالیاتی در حالت معمول، تقویم شمسی است
تعریف ساده:
سال مالیاتی= دوره قانونی یکساله برای انجام محاسبات و تکالیف مالیاتی
فرض کنید یک شرکت، سال مالی خود را از اول مهر تا پایان شهریور تعیین کرده باشد. در این حالت، سال مالی شرکت با سال مالیاتی یکسان نیست. بنابراین، هنگام تعیین مهلت اظهارنامه و سایر تکالیف مالیاتی، نباید صرفاً از تاریخ پایان اسفند استفاده کرد. تاریخ پایان سال مالی شرکت و مقررات مربوط به آن تکلیف مالیاتی باید بررسی شود
مهلت تسلیم اظهارنامه مالیاتی چقدر است؟
مهلت اظهارنامه برای همه مؤدیان یکسان نیست. نوع مودی و نوع اظهارنامه، تعیینکننده مهلت قانونی است
اشخاص حقوقی
طبق ماده ۱۱۰ قانون مالیاتهای مستقیم، اشخاص حقوقی باید اظهارنامه، ترازنامه و حساب سود و زیان خود را حداکثر چهار ماه پس از پایان سال مالیاتی تسلیم کنند
اگر سال مالی شرکت با سال شمسی منطبق باشد، این مهلت در حالت معمول تا پایان تیرماه خواهد بود
اما درباره شرکتی که سال مالی متفاوتی دارد، نباید بهصورت خودکار پایان تیرماه را بهعنوان سررسید در نظر گرفت و تاریخ پایان سال مالی شرکت باید بررسی شود
اشخاص حقیقی و صاحبان مشاغل
برای صاحبان مشاغل، مهلت تسلیم اظهارنامه عملکرد نهایتا تا سه ماه پس از پایان سال مالی ذکر شده است
بنابراین اگر سال مالی برابر با تقویم شمسی باشد، پایان خردادماه بهعنوان مهلت تسلیم اظهارنامه عملکرد اشخاص حقیقی در نظر گرفته می شود
نکته: با توجه به اینکه مهلتهای مالیاتی ممکن است در هر سال با اطلاعیهها و مقررات جدید تغییر کنند، سررسید نهایی باید برای همان سال بررسی شود
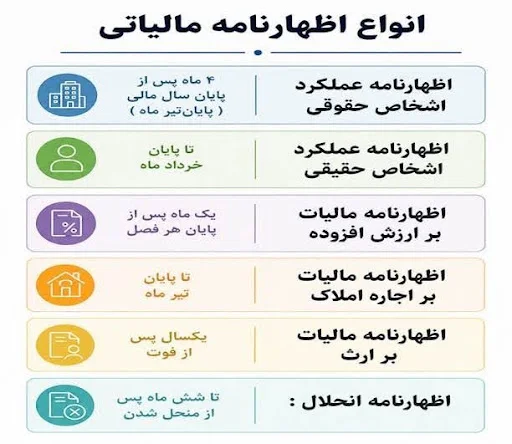
انواع اظهارنامه مالیاتی کداماند؟
اظهارنامه مالیاتی فقط به اظهارنامه عملکرد محدود نمیشود. بسته به نوع تکلیف مالیاتی، اظهارنامههای متفاوتی وجود دارد که هرکدام زمان تسلیم و ارائه متفاوتی دارند.
قبل از ارسال اظهارنامه چه چیزهایی را بررسی کنیم؟
اشتباه در اظهارنامه همیشه از محاسبات پیچیده ناشی نمیشود. گاهی یک مغایرت ساده در اطلاعات میتواند مشکل ایجاد کند
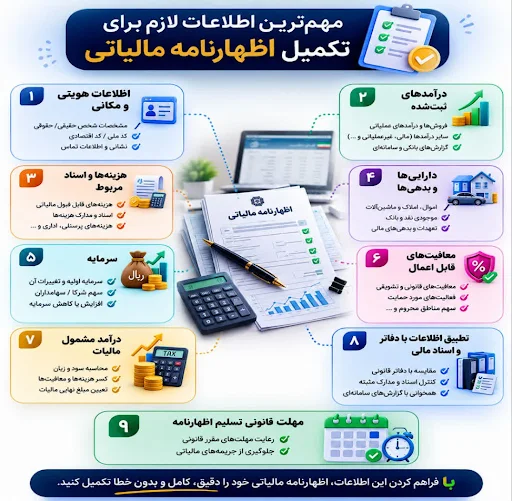
پیش از ارسال، این موارد را کنترل کنید:
اطلاعات هویتی و مکانی
درآمدها و فروش
هزینه ها همراه با مستندات
اطلاعات مرتبط با دارایی و بدهی ها
معافیت ها
سرمایه و حقوق صاحبان سهام
تطبیق اطلاعات سیستم مالی با اسناد و دفاتر
محاسبه درآمد مشمول مالیات سود و زیان
مهلت های قانونی و مقرر در زمان تنظیم اظهارنامه
یک تجربه کاربردی برای کسبوکارها
فرض کنید یک شرکت در طول سال، اطلاعات فروش و هزینههای خود را در سیستم حسابداری ثبت کرده است؛ اما هنگام تهیه اظهارنامه، بخشی از اطلاعات بدون تطبیق با حسابداری وارد فرم میشود
مشکل اصلی در چنین شرایطی الزاماً «محاسبه مالیات» نیست. مشکل از عدم تطبیق اطلاعات اظهارنامه با سوابق مالی شرکت شروع شده است
به همین دلیل، تهیه اظهارنامه باید بخشی از فرآیند منظم حسابداری و مالیاتی باشد، نه کاری که فقط در روزهای پایانی مهلت انجام شود
نکته کلیدی
بهترین زمان برای آمادهسازی اظهارنامه، روزهای پایانی مهلت نیست. اطلاعات مالی باید در طول سال منظم و قابل ردیابی نگهداری شوند
جمعبندی
اظهارنامه مالیاتی، گزارش رسمی اطلاعات مالی و مالیاتی مودی است. درآمد، هزینه، دارایی، بدهی، سرمایه و اطلاعات مربوط به معافیتها میتوانند بخشی از این اطلاعات باشند
از طرف دیگر، مهلت اظهارنامه به نوع مودی و نوع تکلیف مالیاتی بستگی دارد. برای اشخاص حقوقی نیز تفاوت میان سال مالی شرکت و سال مالیاتی میتواند در تعیین سررسید اهمیت داشته باشد
بنابراین، مدیریت اظهارنامه موفق از دو نقطه شروع میشود: ثبت منظم اطلاعات مالی و کنترل دقیق مهلتهای قانونی
سؤالات متداول
اظهارنامه مالیاتی چیست؟
.فرم رسمی اعلام اطلاعات مالی و مالیاتی مودی به سازمان امور مالیاتی است
اظهارنامه اشخاص حقوقی ( شرکت ها ) چه زمانی ارسال میشود؟
.طبق ماده ۱۱۰ق م م، حداکثر چهار ماه پس از پایان سال مالیاتی باید تسلیم شود
اگر سال مالی شرکت با سال شمسی متفاوت باشد، مهلت اظهارنامه چگونه تعیین میشود؟
باید تاریخ پایان سال مالی شرکت و مقررات مربوط بررسی شود و نمیتوان برای همه شرکتها یک تاریخ ثابت در نظر گرفت
اظهارنامه مشاغل چه زمانی ارسال می شود؟
حداکثر تا پایان خرداد ماه سال بعد ( سه ماه پس از پایان سال مالی )
آیا اظهارنامه فقط شامل درآمد و هزینه است؟
خیر، اطلاعاتی مانند دارایی، بدهی، سرمایه، معافیتها و درآمد مشمول مالیات نیز در اظهارنامه مطرح باشد
آیا همه اظهارنامههای مالیاتی مهلت یکسان دارند؟
خیر، نوع اظهارنامه و نوع تکلیف مالیاتی، مهلت تسلیم آن را مشخص میکند
اظهارنامه مالیاتی را با اطلاعات مالی واقعی کسبوکارتان هماهنگ کنید
تهیه اظهارنامه زمانی مطمئنتر است که اطلاعات آن با سوابق حسابداری و اسناد مالی کسبوکار هماهنگ باشد. تدوین حساب آسیا میتواند در مسیر انجام تکالیف مالیاتی و مدیریت اطلاعات مالی کسبوکار همراه شما باشد
[مشاوره مالیاتی] | [خدمات حسابداری] | [نرمافزار حسابداری]
نکته: این مقاله جایگزین مشاوره اختصاصی نیست.