
آیا تابهحال با این پرسش مواجه شدهاید که چگونه میتوان وضعیت مالی یک کسبوکار را تنها با یک گزارش ساده تحلیل کرد؟ پاسخ این پرسش در مفهومی نهفته است که آن را ترازنامه مینامند؛ یکی از اساسیترین ابزارهای گزارشگیری در علم حسابداری.
ترازنامه حسابداری مانند یک تصویر لحظهای، تمام آنچه باید درباره وضعیت داراییها، بدهیها و حقوق صاحبان سهام بدانید، در یکزمان مشخص نمایش میدهد.
ترازنامه چیست؟
ترازنامه که در استاندارد های جدید با نام صورت وضعیت مالی شناخته می شود یکی از کلیدی ترین صورت های مالی است این گزارش لحظهای از وضعیت مالی یک شرکت را در یک تاریخ مشخص نمایش میدهد و به کمک نمونه ترازنامه، مدیران، سرمایهگذاران و تحلیلگران میتوانند سلامت مالی، نقدینگی و ساختار سرمایهای مجموعه را ارزیابی کنند.
اجزای اصلی
داراییها (Assets): منابع اقتصادی در اختیار شرکت از جمله وجه نقد، سرمایه در گردش، املاک و تجهیزات و حسابهای دریافتنی.
بدهیها (Liabilities): تعهدات مالی شرکت مانند وامهای بانکی، حسابهای پرداختنی و سایر دیون کوتاهمدت و بلندمدت.
حقوق صاحبان سهام (Equity): سهم مالکان و سهامداران؛ ارزش خالص باقیمانده پس از کسر بدهیها از داراییها.
فرمول پایه
داراییها = بدهیها + حقوق صاحبان سهام
در واقع این معادله جواب سوال ترازنامه حسابداری چیست را میدهد و نشاندهنده تعادل دائمی میان منابع و تعهدات مالی شرکت است.
نکته: اقلام در ترازنامه به دو گروه جاری و غیرجاری طبقه بندی می شود.
انواع داراییها
داراییها نمایانگر منابع اقتصادی در اختیار شرکت است که میتوان از آنها برای تولید، فروش یا سرمایهگذاری استفاده کرد. شناخت دقیق داراییها نهتنها برای تهیه یک نمونه ترازنامه ضروری است، بلکه در تحلیل ترازنامه شرکت نیز نقش مهمی ایفا میکند.
داراییهای جاری (Current Assets)
داراییهای جاری به منابعی اطلاق میشود که انتظار میرود در کمتر از یک سال یا طی چرخه عملیاتی شرکت به وجه نقد تبدیل شوند یا مورد استفاده قرار گیرند. این نوع داراییها نقش حیاتی در تامین نقدینگی شرکت دارند. مهمترین نمونههای آن عبارتاند از:
وجوه نقد و معادلهای نقدی: شامل موجودی حسابهای بانکی و سرمایهگذاریهای کوتاهمدت با نقدشوندگی بالا.
حسابهای دریافتنی: مبالغی که مشتریان باید به شرکت پرداخت کنند؛ معمولاً در دورهای کمتر از یک سال وصول میشوند.
موجودی کالا: شامل محصولات نهایی، کالاهای نیمهساخته و مواد اولیهای که برای فروش یا تولید نگهداری میشوند.
پیشپرداختها: مبالغی که شرکت پیشاپیش برای خدماتی مانند بیمه، اجاره یا اشتراک پرداخت کرده است.
داراییهای غیر جاری (Non-Current Assets)
داراییهای غیر جاری یا بلندمدت، منابعی هستند که در بلندمدت مورداستفاده قرار میگیرند و معمولاً در مدتزمان کوتاه به پول نقد تبدیل نمیشوند. این داراییها بازتابدهنده استراتژیهای سرمایهگذاری و رشد پایدار شرکت هستند. از جمله رایجترین انواع آن:
املاک، ماشینآلات و تجهیزات: داراییهای مشهودی که در فرآیند تولید یا ارائه خدمات استفاده میشوند.
داراییهای نامشهود: مانند حق امتیاز، برند تجاری، سرقفلی و اختراعات ثبتشده که ارزش غیرملموس دارند.
سرمایهگذاریهای بلندمدت: سرمایهگذاریهایی مانند سهام یا اوراق قرضهای که هدف نگهداری آنها بیش از یک سال است.
تفکیک داراییها به جاری و غیر جاری، به تحلیلگران و مدیران کمک میکند این گزارش مالی را دقیقتر ارزیابی کنند. برای مثال، سهم بالای داراییهای جاری میتواند نشاندهنده نقدینگی مناسب و توانایی پاسخگویی سریع به تعهدات باشد، درحالیکه تمرکز بر داراییهای بلندمدت ممکن است نشاندهنده چشمانداز توسعهای و سرمایهگذاری شرکت در آینده باشد.
انواع بدهیها
در ساختار ترازنامه حسابداری، یکی از بخشهای اصلی و حیاتی، بدهیها هستند؛ تعهدات مالیای که شرکت باید در آینده پرداخت کند. این بخش، شاخص مهمی برای ارزیابی وضعیت مالی و ریسک نقدینگی یک کسبوکار محسوب میشود و اطلاعات ارزشمندی در اختیار تحلیلگران مالی، مدیران و سرمایهگذاران قرار میدهد. شرکتهایی که بدهیهای جاری زیادی دارند، ممکن است با فشارهای نقدینگی روبرو باشند، درحالیکه تمرکز بر بدهیهای بلندمدت معمولاً نشاندهنده رویکرد توسعهمحور و سرمایهگذاری بلندمدت در ساختار مالی شرکت است.
بدهیهای جاری (Current Liabilities)
بدهیهای جاری شامل تعهداتی هستند که باید در کوتاهمدت—معمولاً ظرف مدت یک سال یا در طول چرخه عملیاتی—پرداخت شوند. این نوع بدهیها نشاندهنده فشارهای مالی کوتاهمدت شرکت هستند و نقش مهمی در تحلیل نقدینگی دارند.
نمونههایی از بدهیهای جاری عبارتاند از:
حسابهای پرداختنی: مبلغی که شرکت بابت خرید کالا یا خدمات به تأمینکنندگان بدهکار است.
وامهای کوتاهمدت: تسهیلات مالی با سررسید کمتر از یک سال.
هزینههای معوق: مانند حقوق پرداختنشده کارکنان یا مالیاتهایی که هنوز تسویه نشدهاند.
بخش جاری بدهیهای بلندمدت: اقساط یا بخشهایی از بدهیهای بلندمدت که باید در سال مالی جاری پرداخت شوند.
بدهیهای غیر جاری (Non-Current Liabilities)
بدهیهای غیر جاری به تعهداتی اطلاق میشود که موعد پرداخت آنها فراتر از یک سال است. این دسته از بدهیها معمولاً بیانگر تصمیمات استراتژیک در تامین مالی بلندمدت شرکت هستند.
از جمله مهمترین بدهیهای غیر جاری که در آموزش ترازنامه حسابداری میتوان به موارد زیر اشاره کرد:
وامهای بلندمدت: تسهیلات بانکی یا اعتباری با دوره بازپرداخت طولانیتر از یک سال.
اوراق قرضه: ابزارهای تامین مالی که از طریق فروش اوراق به سرمایهگذاران منتشر میشوند.
تعهدات اجاره بلندمدت: قراردادهای اجارهای برای داراییهایی مانند ساختمان، زمین یا ماشینآلات.
مزایای بازنشستگی کارکنان: تعهدات آتی شرکت نسبت به پرداخت حقوق بازنشستگی و سایر مزایای پس از پایان خدمت.
حقوق صاحبان سهام چیست؟
حقوق صاحبان سهام (Owner’s Equity) آخرین بخش از ساختار اصلی آموزش ترازنامه حسابداری است و نمایانگر سهم مالکان یا سهامداران از داراییهای شرکت پس از کسر تمامی بدهیها محسوب میشود. این بخش، تصویری شفاف از ارزش خالص شرکت ارائه میدهد و نشان میدهد چه میزان از داراییها، متعلق به صاحبان اصلی کسبوکار است.
حقوق صاحبان سهام معمولاً از چند بخش اصلی تشکیلشده است:
سرمایه اولیه
مبلغی که سهامداران در زمان تأسیس یا در مراحل افزایش سرمایه، به شرکت وارد کردهاند. این سرمایه، بنیان فعالیتهای شرکت را شکل میدهد و نقش مهمی در این گزارش مالی دارد.
سود انباشته
سودهای حاصل از عملکرد شرکت که بهجای تقسیم بین سهامداران، در شرکت نگهداری شدهاند. سود انباشته معمولاً برای سرمایهگذاری مجدد، توسعه فعالیتها یا تقویت ساختار مالی مورد استفاده قرار میگیرد.
سایر اقلام
شامل مواردی مانند:
سهام خزانه: سهامی که توسط خود شرکت خریداریشده و بهصورت موقت از چرخه سهامداران خارجشده است.
تجدید ارزیابی داراییها: افزایش (یا کاهش) ارزش داراییهای ثابت بر اساس شرایط جدید بازار که در حسابداری بر حقوق صاحبان سهام تاثیر میگذارد.
درک صحیح از ترکیب حقوق صاحبان سهام به تحلیلگران کمک میکند تا میزان اتکای شرکت به منابع داخلی (سرمایه خودی) در مقابل بدهیها را ارزیابی کنند. نسبت حقوق صاحبان سهام بهکل داراییها، یکی از شاخصهای کلیدی برای بررسی استحکام مالی شرکت است.
آموزش ترازنامه حسابداری
تهیه این گزارش مالی یکی از مهارتهای کلیدی در تحلیل مالی و بررسی ترازنامه شرکتهاست. در این بخش از آموزش ترازنامه حسابداری، مراحل تنظیم را بهصورت خلاصه و کاربردی مرور میکنیم:
گام ۱: جمعآوری اطلاعات مالی
اطلاعات مربوط به داراییها، بدهیها و حقوق صاحبان سهام را از دفاتر حسابداری، اسناد مالی و گزارشهای بانکی جمعآوری کنید. دقت در بهروز بودن دادهها ضروری است.
گام ۲: طبقهبندی داراییها
داراییها را به دو گروه جاری (مثل پول نقد و موجودی کالا) و غیر جاری (مثل املاک و تجهیزات) تقسیم کرده و هر مورد را باارزش واقعی ثبت نمایید.
گام ۳: طبقهبندی بدهیها
بدهیها نیز شامل جاری (مثل وامهای کوتاهمدت) و غیر جاری (مانند وامهای بلندمدت یا اجارههای طولانیمدت) هستند. همه تعهدات مالی باید شفاف درج شوند.
گام ۴: محاسبه حقوق صاحبان سهام
از معادله اصلی استفاده کنید:
داراییها = بدهیها + حقوق صاحبان سهام
سرمایه اولیه و سود انباشته، اجزای اصلی این بخشاند.
گام ۵: تنظیم این گزارش مالی
اطلاعات را بهصورت ساختاریافته وارد کنید:
سمت راست: داراییها
سمت چپ: بدهیها و حقوق صاحبان سهام
یک نمونه ترازنامه استاندارد به شما در قالببندی کمک میکند.
گام ۶: بررسی تعادل گزارش مالی
در پایان، مجموع داراییها باید با مجموع بدهیها و حقوق صاحبان سهام برابر باشد. در صورت عدم تطابق، اطلاعات را بازبینی کنید.
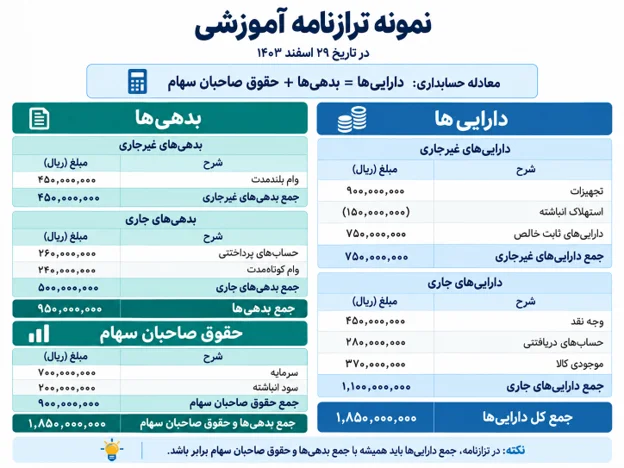
نمونه ترازنامه
برای درک بهتر اینکه ترازنامه حسابداری چیست، مشاهده یک نمونه واقعی میتواند بسیار مؤثر باشد. در این بخش، یک نمونه ترازنامه ساده برای شرکت فرضی "پارس صنعت" ارائهشده تا با ساختار و نحوه تنظیم ترازنامه بهصورت عملی آشنا شوید.
جمع بندی
ترازنامه یکی از مهمترین صورتهای مالی است که وضعیت مالی یک شرکت را در یک تاریخ مشخص نشان میدهد. این گزارش، تصویری از داراییها، بدهیها و حقوق صاحبان سهام ارائه میکند و به کمک آن میتوان میزان منابع در اختیار شرکت و نحوه تأمین مالی آن را بررسی کرد.
اساس ترازنامه بر معادله حسابداری استوار است:
داراییها = بدهیها + حقوق صاحبان سهام
به این معنا که تمام منابع اقتصادی شرکت (داراییها) از دو محل تأمین شدهاند: یا از طریق تعهدات شرکت به دیگران (بدهیها) یا از طریق سرمایه و سود های ایجاد شده برای مالکان (حقوق صاحبان سهام).
در ترازنامه، داراییها معمولاً به دو گروه داراییهای جاری (مانند وجه نقد، موجودی کالا و حسابهای دریافتنی) و داراییهای غیرجاری (مانند تجهیزات و داراییهای ثابت) تقسیم میشوند. همچنین بدهیها نیز بر اساس زمان سررسید به بدهیهای جاری و بدهیهای غیرجاری دستهبندی میشوند.
بررسی ترازنامه به مدیران، سرمایهگذاران و تحلیلگران کمک میکند تا میزان نقدینگی، توان پرداخت بدهیها، ساختار سرمایه و وضعیت کلی سلامت مالی شرکت را ارزیابی کنند.