
صورت مغایرت بانکی گزارشی برای تطبیق مانده حساب بانک در دفاتر حسابداری با مانده واقعی حساب در بانک است. این گزارش به حسابداران کمک میکند اختلافهایی مانند چکهای وصولنشده، واریزیهای ثبتنشده، کارمزدهای بانکی و اشتباهات ثبت حسابداری را شناسایی و اصلاح کنند
تهیه منظم صورت مغایرت بانکی باعث افزایش دقت اطلاعات مالی، کنترل بهتر نقدینگی و جلوگیری از اشتباهات حسابداری میشود. در ادامه، مراحل تهیه صورت مغایرت بانکی، روشهای اصلاح اختلافها و نکات مهم آن را بررسی میکنیم.
صورت مغایرت بانکی چیست؟
گزارشی حسابداری است که برای بررسی تفاوت بین مانده حساب بانک در دفاتر شرکت و مانده اعلامشده در صورتحساب بانکی تهیه میشود.
در حالت ایدهآل، مبلغ ثبتشده در سیستم حسابداری باید با اطلاعات بانک یکسان باشد. اما در عمل، به دلیل تفاوت زمان ثبت تراکنشها یا وجود خطاهای انسانی، معمولاً اختلافهایی بین این دو گزارش ایجاد میشود.
تعریف ساده صورت مغایرت بانکی
صورت مغایرت بانکی یعنی بررسی و تطبیق دو منبع مالی؛ یعنی گردش حساب ثبتشده در حسابداری شرکت و گردش واقعی ثبتشده توسط بانک، برای رسیدن به مانده صحیح حساب
چرا تهیه صورت مغایرت بانکی اهمیت دارد؟
صورت مغایرت بانکی فقط یک گزارش حسابداری نیست، بلکه یکی از ابزارهای مهم کنترل داخلی شرکت محسوب میشود
با تهیه منظم این گزارش میتوان:
خطاهای ثبت حسابداری را شناسایی کرد
مانده واقعی حسابهای بانکی را مشخص کرد
پرداختها و دریافتهای ثبتنشده را پیدا کرد
از ثبت اشتباه هزینهها جلوگیری کرد
جریان نقدینگی شرکت را دقیقتر مدیریت کرد
احتمال سوء استفاده مالی را کاهش داد
برای شرکتهایی که تراکنشهای مالی زیادی دارند، انجام مغایرت بانکی بهصورت ماهانه یا حتی هفتگی، نقش مهمی در کنترل حسابها دارد.
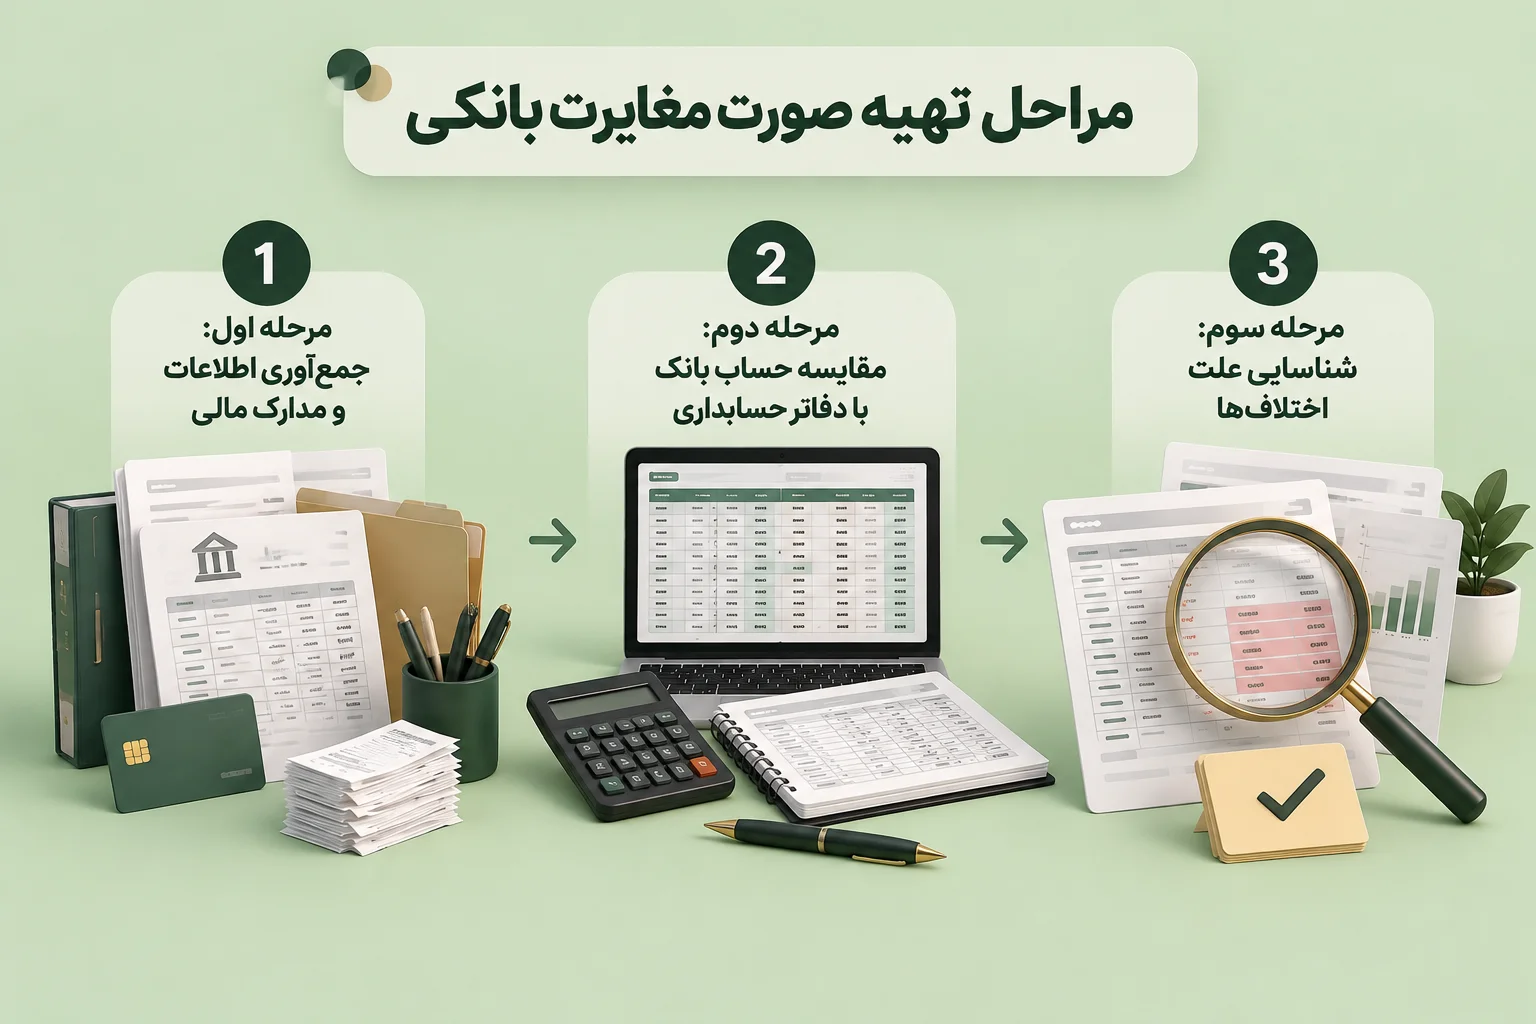
مراحل تهیه صورت مغایرت بانکی
تهیه صورت مغایرت بانکی معمولاً در چند مرحله انجام میشود. دقت در هر مرحله باعث میشود اختلافها سریعتر شناسایی و اصلاح شوند.
مرحله اول: جمعآوری اطلاعات و مدارک مالی
در ابتدا باید تمام اطلاعات مربوط به حساب بانکی موردنظر جمعآوری شود.
مدارک مورد نیاز شامل موارد زیر است:
صورتحساب بانکی دوره موردنظر
دفتر حساب بانک در نرمافزار حسابداری
اسناد دریافت و پرداخت
اطلاعات چکهای صادر شده
رسید های واریز وجه
گزارش تراکنشهای بانکی
اطلاعات ناقص باعث میشود برخی مغایرتها شناسایی نشده یا به اشتباه بررسی شوند.
مرحله دوم: مقایسه حساب بانک با دفاتر حسابداری
در این مرحله، تمام تراکنشهای ثبتشده در بانک با اطلاعات ثبتشده در سیستم حسابداری مقایسه میشوند.
حسابدار باید موارد زیر را بررسی کند:
تاریخ تراکنشها
مبلغ دریافتها و پرداختها
شماره چکها
نام طرف حسابها
شرح عملیات مالی
هر تراکنشی که در یکی از دو گزارش وجود داشته باشد اما در گزارش دیگر ثبت نشده باشد، بهعنوان مورد مغایرت مشخص میشود.
مرحله سوم: شناسایی علت اختلافها
پس از مشخص شدن مغایرتها، باید علت ایجاد هر اختلاف بررسی شود.
رایجترین دلایل ایجاد مغایرت بانکی عبارتاند از:
نیاز به ثبت حسابداری | دلیل ایجاد | نوع مغایرت |
|---|---|---|
خیر | ثبت چک در حسابداری قبل از کسر مبلغ توسط بانک | چک وصول نشده |
بله | دریافت وجه توسط بانک اما عدم ثبت در دفاتر | واریزی ثبتنشده |
بله | برداشت مبلغ توسط بانک بدون ثبت حسابداری | کارمزد بانکی |
بله | ورود مبلغ نادرست در حسابداری | اشتباه ثبت مبلغ |
بله | ثبت سود توسط بانک قبل از ثبت شرکت | سود بانکی ثبتنشده |
مهمترین موارد ایجاد مغایرت بانکی
چکهای صادر شده وصول نشده
یکی از رایجترین دلایل اختلاف بین مانده بانک و دفاتر، چکهایی هستند که شرکت صادر کرده اما هنوز توسط دریافتکننده به بانک ارائه نشدهاند.
مثال: فرض کنید شرکت در تاریخ ۱۵ مرداد یک چک ۳۰ میلیون تومانی صادر کرده است. این مبلغ در حسابداری شرکت ثبت شده، اما دارنده چک هنوز آن را وصول نکرده است
در نتیجه مبلغ در دفاتر شرکت کاهش یافته است ولی مبلغ در حساب بانک هنوز کاهش پیدا نکرده است. بنابراین بین دو مانده اختلاف ایجاد میشود.
واریزیهای ثبتنشده در حسابداری
گاهی مشتری یا طرف قرارداد مبلغی را به حساب شرکت واریز میکند، اما این مبلغ هنوز در سیستم حسابداری ثبت نشده است.
مثال: مشتری مبلغ ۵۰ میلیون تومان به حساب شرکت پرداخت کرده است بانک این مبلغ را در گردش حساب نشان میدهد، اما حسابدار هنوز سند دریافت وجه را ثبت نکرده است.
در این حالت باید ثبت حسابداری انجام شود
کارمزدها و هزینههای بانکی
بانک ممکن است بابت خدمات مختلف، مبالغی مانند کارمزد انتقال وجه یا هزینه خدمات را از حساب کسر کند
اگر این هزینهها در حسابداری ثبت نشده باشند، باعث ایجاد مغایرت خواهند شد
اشتباهات ثبت حسابداری
گاهی اختلاف به دلیل اشتباه حسابدار ایجاد میشود
مثال: مبلغ واقعی پرداخت: ۲۰ میلیون تومان
مبلغ ثبتشده در حسابداری: ۲ میلیون تومان
در این شرایط باید سند حسابداری اصلاح شود
نمونه ساده صورت مغایرت بانکی
فرض کنید:
مانده طبق دفاتر حسابداری: ۲۰۰ میلیون تومان
مانده طبق صورتحساب بانک: ۲۳۰ میلیون تومان
موارد اختلاف
شرح | مبلغ |
|---|---|
چک صادر شده وصول نشده | ۴۰ میلیون تومان |
واریزی ثبتنشده مشتری | ۲۰ میلیون تومان |
کارمزد بانکی ثبتنشده | ۱۰ میلیون تومان |
پس از بررسی و انجام اصلاحات لازم، مانده واقعی حساب مشخص خواهد شد.
روشهای تهیه صورت مغایرت بانکی
برای تهیه صورت مغایرت بانکی معمولاً از سه روش استفاده میشود:
روش | توضیح |
|---|---|
روش رسیدن از مانده دفاتر به مانده بانک | اصلاح مانده دفاتر با توجه به اختلافها |
روش رسیدن از مانده بانک به مانده دفاتر | اصلاح مانده بانک با اطلاعات شرکت |
روش مانده واقعی | بررسی هر دو طرف و رسیدن به عدد صحیح |
روش مانده واقعی معمولاً دید کاملتری از وضعیت حساب ارائه میدهد.
آیا تمام مغایرتهای بانکی نیاز به ثبت حسابداری دارند؟
خیر. همه اختلافها نیازمند ثبت سند نیستند.
برخی موارد فقط اختلاف زمانی هستند.
مواردی که معمولاً نیاز به ثبت دارند:
چکهای صادر شده اما وصولنشده.
چکهای دریافتشده اما وصولنشده.
مواردی که معمولاً نیاز به ثبت دارند:
کارمزد بانکی.
سود بانکی ثبتنشده.
برداشتهای ثبتنشده.
واریزیهای ثبتنشده.
اشتباهات رایج در تهیه صورت مغایرت بانکی
برخی خطاها باعث کاهش دقت گزارشهای مالی میشوند:
انجام ندادن مغایرت بانکی بهصورت منظم
بررسی نکردن تمام تراکنشها
بیتوجهی به چکهای معوق
ثبت نکردن هزینههای بانکی
استفاده از اطلاعات قدیمی
عدم پیگیری اقلام باز مغایرت
چگونه فرآیند مغایرت بانکی را سادهتر کنیم؟
برای مدیریت بهتر حسابهای بانکی میتوان اقدامات زیر را انجام داد:
ثبت روزانه دریافتها و پرداختها
دریافت منظم صورتحساب بانک
استفاده از نرمافزار حسابداری مناسب
دستهبندی حسابهای بانکی
بررسی دورهای اقلام باز
استفاده از سیستم مالی یکپارچه
استفاده از خدمات حسابداری و ابزارهای مالی مناسب میتواند زمان انجام مغایرتگیری را کاهش دهد و خطاهای انسانی را کمتر کند
جمعبندی
صورت مغایرت بانکی یکی از مهمترین گزارشهای کنترلی در حسابداری است که اختلاف بین اطلاعات بانک و دفاتر مالی شرکت را مشخص میکند
با تهیه منظم این گزارش، کسبوکارها میتوانند خطاهای مالی را سریعتر شناسایی کنند، کنترل نقدینگی بهتری داشته باشند و اطلاعات مالی دقیقتری ارائه دهند
سؤالات متداول
پاسخ سریع به متداولترین سؤالات دربارهٔ این موضوع
صورت مغایرت بانکی چیست؟
صورت مغایرت بانکی گزارشی برای تطبیق مانده حساب بانک در دفاتر حسابداری با مانده واقعی ثبتشده در بانک است.
هر چند وقت یکبار باید صورت مغایرت بانکی تهیه شود؟
زمان تهیه آن به حجم فعالیت شرکت بستگی دارد. بیشتر شرکتها این گزارش را بهصورت ماهانه تهیه میکنند.
منابع و شفافیت محتوا
منبع تهیه: تدوین حساب آسیا